

Bản tin hàng hải tuần
Kỳ báo cáo: 02/10 – 09/10/2026 (một số mục có bối cảnh từ tuần trước, luôn ghi rõ ngày)
Quy ước đọc: [FACT] = sự kiện đã được nguồn tin cậy xác nhận, kèm ngày tháng. [PHÂN TÍCH] = nhận định, diễn giải hoặc hệ quả suy ra từ các sự kiện đó. Mọi con số đều lấy nguyên từ nguồn được liệt kê ở Mục 11; chỗ nào không truy cập được chi tiết, bản tin ghi rõ.
1. Tóm tắt điều hành
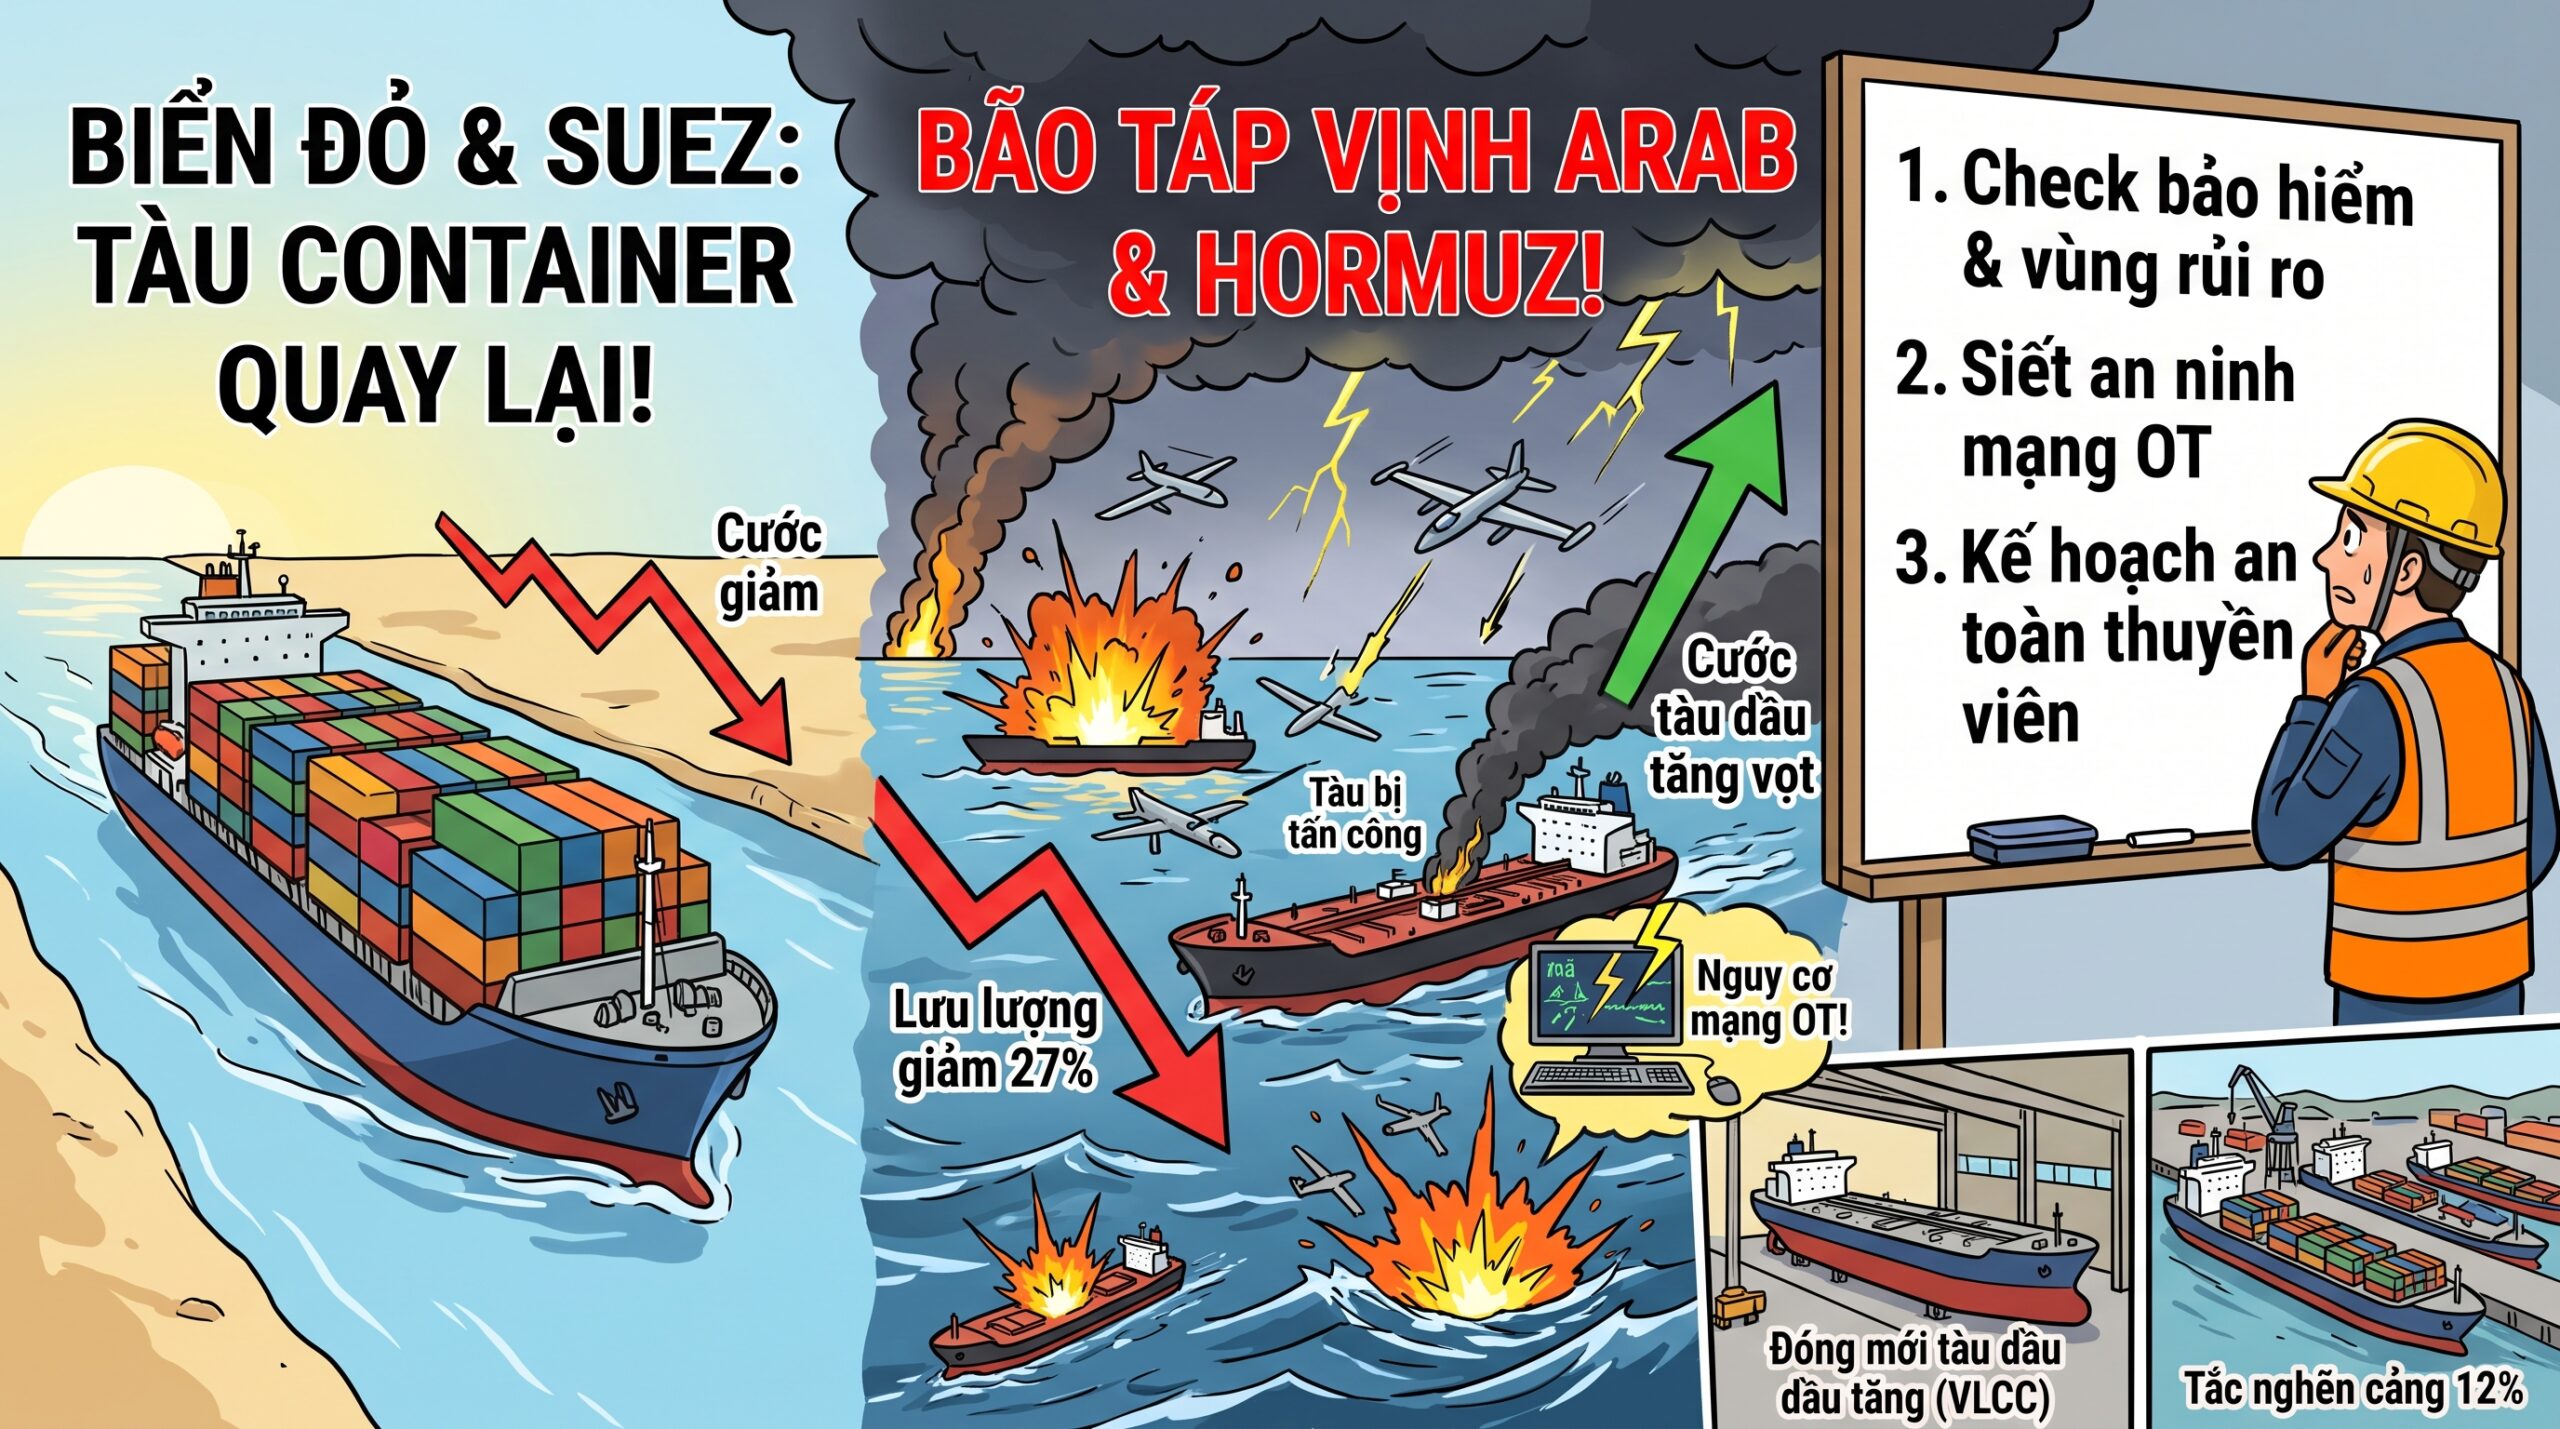
Kết luận của tuần: rủi ro hàng hải đã dịch chuyển dứt khoát từ Biển Đỏ sang vùng Vịnh Arab. Trong khi các liên minh container lần lượt quay lại kênh Suez và cước container tiếp tục giảm, thì eo Hormuz vừa trải qua tuần tồi tệ nhất về số vụ tấn công tàu kể từ đầu xung đột Mỹ – Iran, đẩy cước tàu dầu lên mức phi thường. Chủ tàu và người quản lý tàu nên đặt ưu tiên cao nhất vào ba việc: rà soát lại điều khoản vùng rủi ro chiến tranh và chi phí bảo hiểm cho các chuyến qua Hormuz, siết an ninh mạng hệ thống OT trên tàu, và lập kế hoạch nhân lực cho các tuyến có nguy cơ thương vong thuyền viên.
- [FACT] Ít nhất 12 vụ tấn công tàu chở dầu, LNG và LPG quanh eo Hormuz trong giai đoạn 28/09 – 05/10, mức cao nhất của một tuần kể từ khi xung đột Mỹ – Iran bắt đầu; IMO ghi nhận 9 sự cố cùng tuần (Reuters, 07/10).
- [FACT] Lưu lượng qua Hormuz rơi xuống mức thấp nhất kể từ 23/07: ngày 06/10 chỉ có 7 tàu hàng (Kpler) hoặc 8 tàu (LSEG), so với bình quân trên 20 tàu mỗi ngày hồi đầu tháng; khối lượng dầu thô qua eo giảm 27% (Kpler).
- [FACT] Cước tàu dầu chuẩn tuyến vùng Vịnh – Đông Á vượt 1,4 triệu USD mỗi ngày; Brent kỳ hạn lên 104 USD/thùng và Dated Brent lên 136 USD/thùng (The Maritime Executive, 08/10).
- [FACT] Tấn công lan ra ngoài Hormuz: tàu chở dầu và hóa chất Acers (cờ Antigua và Barbuda) bị ba thiết bị bay không người lái đánh trúng ngày 07/10 ở trung tâm vịnh Arab, cách Madinat ash Shamal của Qatar khoảng 51 hải lý về phía bắc, có thương vong thuyền viên.
- [FACT] Premier Alliance, liên minh cuối cùng còn đứng ngoài, thông báo một số tuyến quay lại Biển Đỏ trong tháng 10/2026; Drewry dự báo lượt tàu container qua Suez đạt 80% mức trước khủng hoảng vào tháng 02/2027.
- [FACT] Cước container tuyến Á – Âu giảm tuần thứ 13 liên tiếp. Shanghai – Rotterdam còn 3.337 USD/FEU (giảm 2%); so với 01/07, cước spot đi Địa Trung Hải giảm 43% và đi Bắc Âu giảm 34% (Xeneta).
- [FACT] Khoảng 12% năng lực đội tàu container toàn cầu đang bị giữ lại trong tắc nghẽn cảng, mức cao nhất bốn năm (C.H. Robinson, 05/10); độ tin cậy lịch trình toàn cầu lần đầu tiên xuống dưới 50% kể từ đại dịch (Sea-Intelligence, 06/10).
- [FACT] Tin cậy hệ thống trên tàu bị thử thách: tin tặc đã truy cập hệ thống động lực của tàu VLCC VL Prosperity khi tàu đang tiến vào Galveston; đến tháng 9, các cơ quan Mỹ theo dõi nguy cơ tấn công mạng với gần 20 tàu trên toàn cầu (Bloomberg/gCaptain, 05/10).
- [FACT] Đội tàu dầu bước vào chu kỳ đầu tư mạnh: 183 đơn đóng mới VLCC trong nửa đầu 2026 so với 18 đơn cùng kỳ 2025, tỷ lệ orderbook trên đội tàu lên khoảng 33%; cùng lúc Trafigura mua 7 tàu từ SFL và PIF Energy công bố chi 2 tỷ USD mua tới 15 VLCC.
- [FACT] Chỉ số hàng rời khô BDI ở 2.973 điểm ngày 08/10, thấp nhất kể từ cuối tháng 8 sau bốn ngày giảm liên tiếp, giảm 17,87% trong một tháng nhưng vẫn cao hơn 54,6% so với cùng kỳ năm trước.
2. Địa chính trị và các tuyến hàng hải trọng yếu
2.1 Eo Hormuz và vùng Vịnh Arab: tâm điểm rủi ro mới
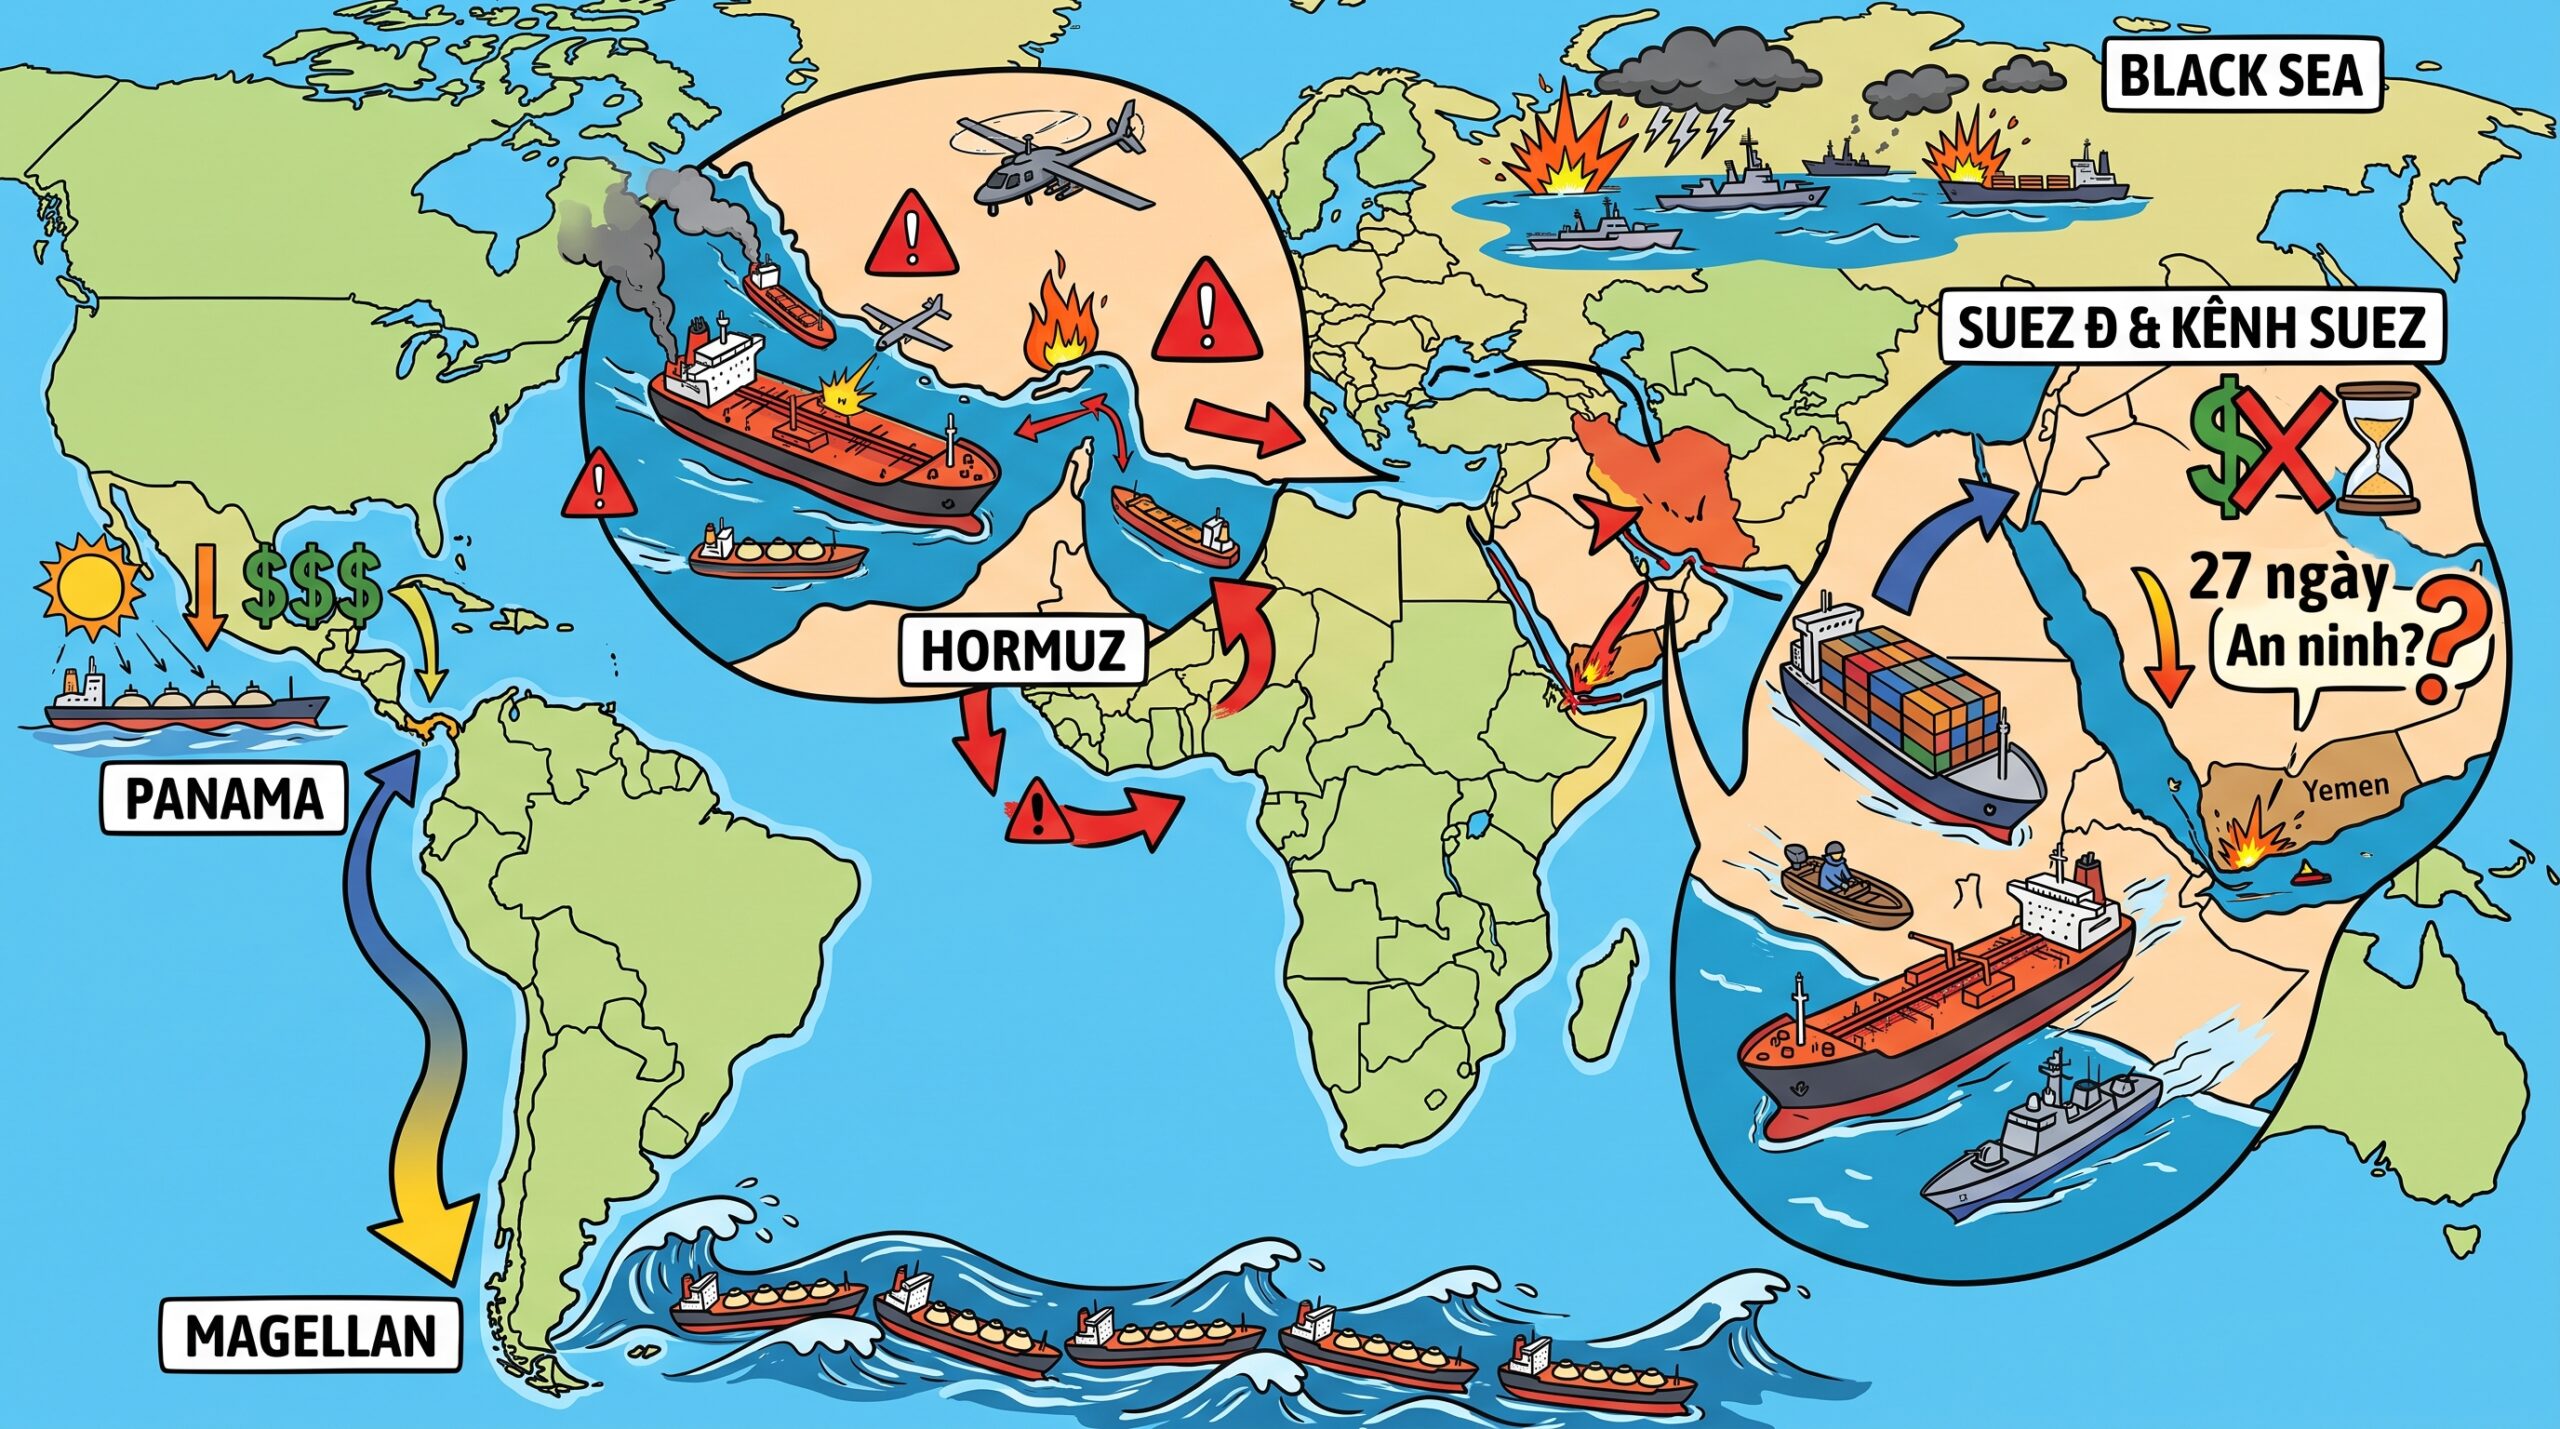
[FACT] Theo Reuters ngày 07/10, các nguồn an ninh hàng hải ghi nhận ít nhất 12 vụ tấn công nhằm vào tàu chở dầu, LNG và LPG quanh eo Hormuz từ 28/09 đến 05/10, cao nhất trong một tuần kể từ khi chiến tranh Mỹ – Iran bắt đầu. IMO, cơ quan thường cần thêm thời gian xác minh, ghi nhận 9 sự cố cùng tuần; tuần cao thứ hai theo dữ liệu IMO là tuần 13/07 với 8 sự cố.
[FACT] Joint Maritime Information Center do Hải quân Mỹ dẫn dắt xác nhận 6 vụ tấn công trong giai đoạn 03 – 06/10, trong đó một tàu phải quay đầu sau khi bị Iran đe dọa, và liệt kê 10 sự cố trong eo từ 01 đến 08/10. JMIC cũng cho biết hoạt động quấy nhiễu của Lực lượng Vệ binh Cách mạng Iran tiếp diễn dưới dạng bay UAV quan sát, trinh sát và gọi qua VHF.
[FACT] Bộ Ngoại giao Ấn Độ cho biết 12 thuyền viên bị thương khi tàu dầu On Peace treo cờ Panama bị một vật thể bay không xác định đánh trúng trong lúc qua eo.
[FACT] Lưu lượng qua eo suy giảm rõ rệt. Ngày thứ Ba 06/10, Kpler đếm 7 tàu hàng hóa qua eo và LSEG đếm 8 tàu, trong đó 5 là tàu dầu; thứ Hai trước đó LSEG đếm 14 tàu, còn bình quân đầu tháng là trên 20 tàu mỗi ngày. Đây là mức thấp nhất kể từ 23/07. Kpler cho biết khối lượng dầu thô giảm 27%, phần lớn đến từ các tàu phục vụ chuyển tải tàu sang tàu. Số lượt quá cảnh tối, không phát AIS, vẫn ở mức cao nên các con số này chỉ là ước lượng.
[FACT] Ngày 07/10 ghi nhận ba sự cố trong cùng một ngày: tàu Acers (IMO 9301902, cờ Antigua và Barbuda) bị ba UAV đánh trúng ở trung tâm vịnh Arab, cách Madinat ash Shamal của Qatar khoảng 51 hải lý về phía bắc, gây hỏng ống khói, hỏng các tầng thượng tầng và cháy buồng máy, đám cháy sau đó đã được dập; một tàu chở dầu thô không rõ tên bị vật thể bay đánh trúng ngoài bán đảo Musandam ngay sau 17h00 UTC, không có thương vong; và một khả năng tàu thứ hai bị đánh ở vịnh Oman ngoài Fujairah. UKMTO công bố 13 vụ trong tháng 10 tính đến 08/10, trong khi các quan chức nói với New York Times con số thực tế gần 20 tàu.
[PHÂN TÍCH] Vị trí vụ Acers là điểm đáng chú ý nhất về mặt kỹ thuật quản lý rủi ro. Phần lớn các vụ trước đây tập trung quanh eo Hormuz, nơi tàu chỉ đi qua trong vài giờ. Một vụ tấn công ở trung tâm vịnh, gần Qatar, có nghĩa là vùng nguy hiểm không còn là một cửa ải mà là toàn bộ hành trình trong vịnh, bao gồm thời gian chờ neo và làm hàng tại cảng. Điều đó làm thay đổi cách tính thời gian phơi nhiễm rủi ro trong hợp đồng bảo hiểm và trong các điều khoản vùng rủi ro chiến tranh của hợp đồng thuê tàu.
[FACT] CENTCOM công bố các số liệu tính đến 05/10: 130 tàu thương mại đã bị chuyển hướng trong hơn 80 ngày phong tỏa; 13 tàu vi phạm phong tỏa hoặc thuộc đội tàu bóng tối của Iran bị phá hủy và ba tàu khác bị làm mất khả năng hoạt động; hơn 70 tàu viện trợ nhân đạo được phép đi qua. Theo The Maritime Executive, các nguồn tin cho biết thuyền trưởng và thuyền viên đang được trả các khoản thưởng lớn để chấp nhận chạy qua eo trong điều kiện hiện tại, nhưng không nêu mức cụ thể.
[FACT] Về chính sách, ngày 08/10 Tổng thống Trump tuyên bố Mỹ sẽ không tấn công Iran trước cuộc bầu cử giữa kỳ ngày 03/11 và lệnh phong tỏa vẫn được duy trì. Trong tuần, Mỹ trừng phạt thêm 22 tàu dầu liên quan đội tàu bóng tối Iran, Anh trừng phạt thêm 12 tàu liên quan tới Nga.
[FACT] Dòng chảy dầu đang được tái định tuyến. Saudi Arabia đang đàm phán hợp đồng dài hạn để xếp dầu tại các điểm ngoài eo Hormuz; Iraq đã thuê một tàu siêu lớn chở 2 triệu thùng theo tuyến vòng qua Hormuz (04/10); Qatar tập trung các tàu LNG rỗng trong vịnh Ba Tư, có thể là dấu hiệu chuẩn bị tăng xuất khẩu. Freightos nhận định xuất khẩu dầu thô Trung Đông qua Hormuz và các tuyến thay thế đang tiến gần mức trước chiến tranh.
2.2 Biển Đỏ: quay lại Suez nhưng rủi ro chưa mất
[FACT] Theo Freightos ngày 06/10, Premier Alliance, được mô tả là bên cuối cùng còn đứng ngoài trong ba liên minh và MSC, thông báo một số tuyến sẽ nối lại hành trình qua Biển Đỏ trong tháng 10/2026. Drewry xác nhận MSC, CMA CGM, Maersk, Ocean Alliance và Gemini Cooperation đều đã đưa tuyến trở lại kênh Suez, một số chỉ dùng Suez cho chiều đông hướng, số khác đi cả hai chiều. Drewry dự báo lượt tàu container qua Suez đạt 80% mức trước khi chuyển hướng vào tháng 02/2027 và duy trì quanh mức đó.
[FACT] Số liệu Lloyd’s List Intelligence trong brief ngày 01/10: kênh Suez bình quân 287 lượt mỗi tuần trong bốn tuần 31/08 – 27/09, so với 281 lượt trong bốn tuần 03 – 30/08 và 252 lượt trong tháng 6. Bab el-Mandeb bình quân 280 lượt mỗi tuần, cao hơn mức trước khủng hoảng vùng Vịnh nhưng thấp hơn đỉnh do tàu dầu tạo ra (tháng 6: 316 lượt; tháng 1: 257 lượt). Riêng tàu chở dầu thô qua Suez tuần gần nhất chỉ 53 lượt tương đương 6,7 triệu dwt, mức thấp nhất về tấn trọng tải kể từ giữa tháng 7.
[FACT] Kinh tế tuyến theo tính toán của Drewry: một tàu 24.000 TEU đi Suez thay vì mũi Hảo Vọng tiết kiệm khoảng 1 triệu USD mỗi chuyến khứ hồi, tương đương khoảng 43 USD mỗi slot, nhờ chi phí vận hành giảm từ khoảng 18 triệu xuống khoảng 17 triệu USD. Quãng đường khứ hồi là 21.878 hải lý qua Suez so với 29.711 hải lý qua mũi Hảo Vọng; thời gian vòng tuyến Á – Bắc Âu là 97 ngày so với 124 ngày, tiết kiệm 27 ngày. Con số 43 USD/slot chưa tính phí bảo hiểm rủi ro chiến tranh và chưa tính giảm giá của Cơ quan Kênh Suez.
[FACT] Drewry cũng lượng hóa phần chi phí bị bỏ ra ngoài: với tàu giá 225 triệu USD, phí rủi ro chiến tranh 0,3% cộng thêm khoảng 1,35 triệu USD cho hai lượt quá cảnh, còn mức 1% cộng thêm khoảng 4,5 triệu USD. Giảm phí kênh 15% chỉ tiết kiệm khoảng 365.000 USD cho hai lượt, mức giảm 25% tiết kiệm khoảng 600.000 USD.
[PHÂN TÍCH] Đặt các con số này cạnh nhau cho thấy quyết định quay lại Suez rất mỏng về biên lợi ích. Khoản tiết kiệm 1 triệu USD mỗi chuyến bị xóa hoàn toàn nếu phí rủi ro chiến tranh chạm 0,3% và chuyển thành lỗ rõ rệt ở mức 1%. Nói cách khác, động lực thực sự của việc quay lại không phải tiết kiệm chi phí nhiên liệu mà là rút ngắn 27 ngày vòng tuyến, tức giải phóng tàu và cải thiện vòng quay vỏ container. Đó cũng là lý do Drewry gọi đây là điều chỉnh vận hành thận trọng và các hãng vẫn giữ nguyên phương án đi mũi Hảo Vọng.
[FACT] Rủi ro an ninh vẫn hiện hữu. Sáng sớm 07/10, một xuồng nhỏ nổ súng vào tàu container CUL Klang (cờ Singapore, 35.300 dwt, 2.433 TEU, giao năm 2024, do CUL Lines khai thác) ở nam Biển Đỏ phía bắc Bab el-Mandeb. Thuyền viên không bị thương, xuồng rút đi và tàu tiếp tục hành trình bắc hướng. Không có bên nào nhận trách nhiệm; Houthi tuyên bố chỉ nhắm vào tàu liên quan Saudi, và một số xuồng nhỏ trong khu vực có thể là tàu cá bảo vệ lưới. Trước đó, UKMTO nhận báo cáo ngày 04/10 về nhiều vụ nổ gần một tàu dầu phía nam Bab el-Mandeb trong vịnh Aden.
[FACT] Trên bờ, giao tranh dọc bờ biển Yemen gia tăng quanh Mocha và Dhubab, sát Bab el-Mandeb, giữa lực lượng Saudi và chính phủ Yemen với Houthi, hai bên đưa ra tuyên bố kiểm soát trái ngược nhau. Houthi phóng tên lửa vào Saudi Arabia, trúng khu vực sân bay Abha và Riyadh với 3 người chết và ít nhất 30 người bị thương theo AP, đồng thời tấn công sân bay Aden ngày 07/10. EUNAVFOR Aspides tiếp tục hộ tống tàu và EU đang bổ sung tàu chiến cùng khí tài. Saudi Aramco đã khởi động lại một phần đường ống Biển Đỏ chiến lược, hiện chạy ở công suất giảm và cần thêm vài tuần để đạt mức đầy.
2.3 Kênh đào Panama và các tuyến thay thế
[FACT] Lượt tàu qua eo biển Magellan tăng hơn 70% trong tháng 8 và tháng 9/2026 so với cùng kỳ năm trước, theo số liệu Hải quân Chile mà Bloomberg yêu cầu cung cấp; xu hướng bắt đầu từ tháng 7. Nguyên nhân chính được nhà phân tích Kenneth Loh của Bloomberg Intelligence nêu là hạn hán ở Trung Mỹ liên quan El Niño làm hạ mực nước kênh Panama, buộc nhà chức trách hạn chế lượt qua, và chủ tàu phải trả phí rất cao để nhảy hàng chờ. Mức tăng tập trung ở tàu từ 60.000 đến 65.000 GRT. Dữ liệu lấy từ thống kê hoa tiêu địa phương cho giai đoạn 01/01/2025 đến 24/09/2026. Kênh Panama đã nới hạn chế mớn nước và số lượt mỗi ngày từ 28/09 sau khi lượng mưa cải thiện.
[PHÂN TÍCH] Tuyến Magellan không có phí quá cảnh nhưng dài hơn và tốn nhiên liệu hơn, nên nó chỉ trở thành lựa chọn khi tổng chi phí chờ đợi và phí đấu giá slot ở Panama vượt ngưỡng. Mức tăng 70% cho thấy ngưỡng đó đã bị vượt trong hai tháng vừa qua. Việc Panama nới hạn chế từ cuối tháng 9 là tín hiệu tích cực, nhưng với các hợp đồng thuê tàu chuyến Nam Mỹ và Tây Phi đi châu Á, rủi ro định tuyến vẫn nên được đưa vào điều khoản.
2.4 Biển Đen
[FACT] Ngoại trưởng Thổ Nhĩ Kỳ cảnh báo Nga và Ukraine đang gia tăng tấn công ở Biển Đen trước mùa đông, làm xấu thêm an toàn hàng hải trong khu vực. Bulgaria đã tạm dừng tìm kiếm thuyền viên mất tích sau một vụ tấn công, trong khi Nga phủ nhận thực hiện vụ việc.
3. An toàn hàng hải và tai nạn
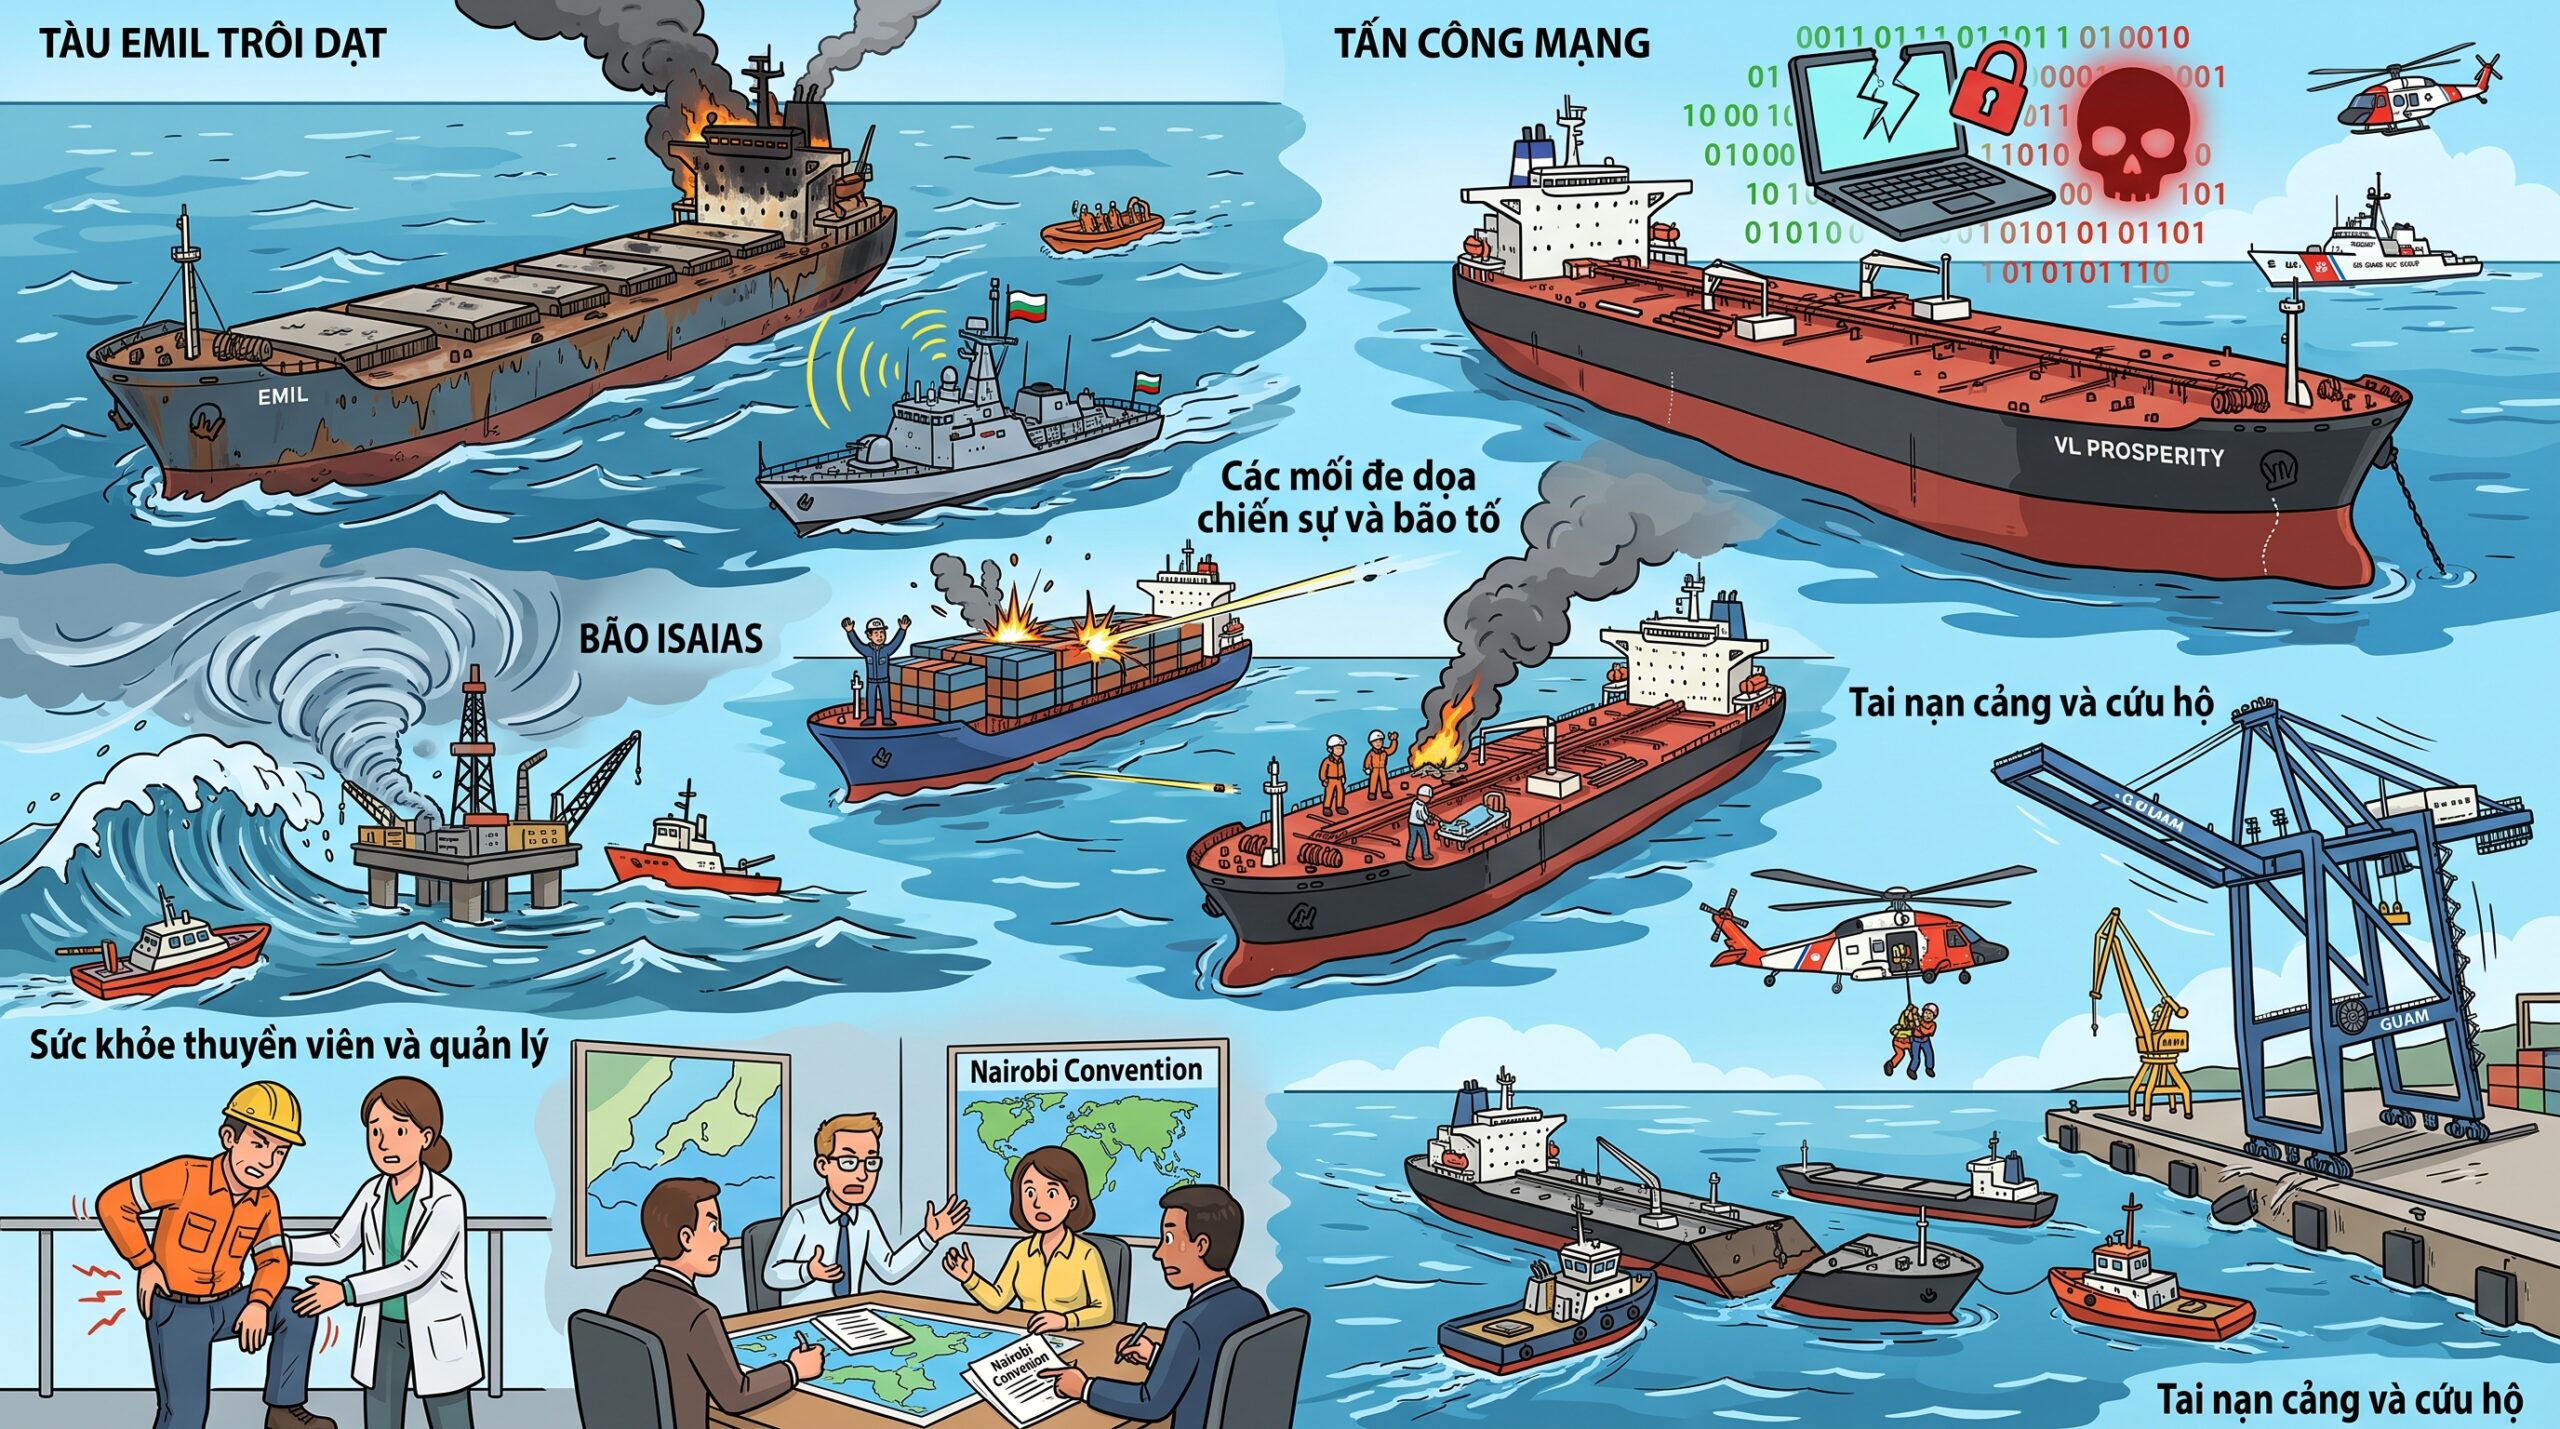
[FACT] Tàu hàng rời Emil trôi dạt hàng trăm hải lý sau khi bị tấn công. Tàu hàng rời Emil (cờ Liberia, chủ Đức, 175.463 dwt, đóng năm 2012, dài 292 m) bị một UAV Nga đánh trúng ở vị trí khoảng 21 hải lý ngoài khu vực Odesa, gây cháy và làm hỏng các hệ thống kỹ thuật. Thuyền viên bỏ tàu ngày 05/08. Tàu vẫn nổi và trôi tự do; ngày 04/10 Bulgaria báo cáo tàu ở vị trí khoảng 40 hải lý phía đông mũi Shabla, trong vùng đặc quyền kinh tế của Bulgaria. Thiệt hại gồm cháy phần đuôi, khối thượng tầng và buồng lái bị thiêu rụi. Hải quân Bulgaria đã phát cảnh báo hàng hải và đang theo dõi tàu; chưa có phương án trục vớt nào được công bố.
[PHÂN TÍCH] Một tàu 175.000 dwt không người trôi tự do trong hai tháng qua ba vùng đặc quyền kinh tế là một bài học về khoảng trống trách nhiệm trong các vụ tổn thất do hành vi chiến tranh. Bảo hiểm thân tàu rủi ro chiến tranh thường chi trả tổn thất, nhưng việc ai chịu chi phí trục vớt và loại bỏ xác tàu khi tàu trôi vào vùng biển nước thứ ba thì phụ thuộc vào thương lượng và vào Công ước Nairobi về di dời xác tàu nếu quốc gia liên quan là thành viên. Chủ tàu chạy tuyến Biển Đen nên kiểm tra lại hiệu lực điều khoản này trong hợp đồng và mức giới hạn trách nhiệm.
[FACT] Nổ súng vào tàu container ở Biển Đỏ. Vụ CUL Klang ngày 07/10 được trình bày chi tiết tại Mục 2.2. Thuyền viên an toàn, không có hư hại đáng kể nào được ghi nhận.
[FACT] Thương vong thuyền viên trong các vụ tấn công vùng Vịnh. 12 thuyền viên bị thương trên tàu On Peace; tàu Acers có thương vong thuyền viên nhưng UKMTO chưa công bố số lượng người chết hay bị thương.
[FACT] An ninh mạng trở thành vấn đề an toàn hàng hải. Theo Bloomberg ngày 05/10, tin tặc đã truy cập hệ thống động lực của tàu VLCC VL Prosperity trong mùa hè 2026 khi tàu chở đầy hàng tiến gần bờ biển Texas trên đường tới Galveston. Tàu mất liên lạc trước khi FBI và Tuần duyên Mỹ phối hợp lên tàu kiểm tra trong tháng 8, và hiện vẫn neo ngoài khơi Galveston. Thời lượng truy cập và phạm vi điều khiển mà tin tặc có được chưa xác định; chưa có bên nào bị quy trách nhiệm. FBI cho biết không có báo cáo về gián đoạn vận hành, mất ổn định tàu, nguy hiểm thân thể cho thuyền viên hay tác động môi trường. Đến tháng 9, các cơ quan Mỹ theo dõi nguy cơ tấn công mạng đối với gần 20 tàu trên toàn cầu và Tuần duyên đã yêu cầu các tàu này thông báo trước khi vào cảng Mỹ. Svante Einarsson của DNV gọi việc mất chức năng trên một tàu chở hàng nguy hiểm đầy tải là tình huống xấu nhất, đồng thời lưu ý phần lớn tàu vẫn có hệ thống dự phòng.
[PHÂN TÍCH] Vụ này khác biệt ở chỗ nó chạm vào hệ thống OT, tức hệ thống điều khiển vận hành, chứ không phải hệ thống IT văn phòng. Rủi ro thực tế với người quản lý tàu không nằm ở việc mất dữ liệu mà ở việc một tàu đầy hàng mất khả năng điều động trong vùng nước hạn chế. Việc Tuần duyên Mỹ yêu cầu báo cáo trước khi vào cảng cho thấy hướng đi của quản lý nhà nước: tàu bị nghi ngờ xâm nhập mạng có thể bị chậm hoặc bị từ chối cập cảng, nghĩa là rủi ro mạng đã trở thành rủi ro thương mại trực tiếp.
[FACT] Các sự cố khác trong tuần. Gió lớn làm một cẩu bờ STS chạy trượt khỏi ray tại cảng Guam. Tuần duyên Mỹ thực hiện sơ tán y tế một thuyền viên trên tàu treo cờ Mỹ ngoài khơi Hawaii. Bão Isaias mạnh lên thành bão và buộc đóng gần hai phần ba sản lượng dầu vịnh Mexico của Mỹ, kèm sơ tán giàn (08/10). Công tác trục vớt xác tàu dầu thuộc đội tàu bóng tối ngoài khơi Oman được thuận lợi nhờ biển lặng. SAMSA của Nam Phi đang điều tra một sự cố chết người liên quan tàu lai Umkhuseli (03/10).
[FACT] Sức khỏe thuyền viên. Splash247 ngày 08/10 cho biết các vấn đề cơ xương khớp là nguyên nhân khiến nhiều thuyền viên phải hồi hương, và việc điều trị sớm hơn có thể ngăn được phần lớn các ca này.
4. Cước vận tải và thị trường thuê tàu
4.1 Container
[FACT] Chỉ số Freightos Baltic Index, tuần đến 06/10, với mức thay đổi so với tuần trước: Á – Bờ Tây Mỹ (FBX01) giảm 1%, mức tuần trước là 8.322 USD/FEU; Á – Bờ Đông Mỹ (FBX03) đi ngang, mức tuần trước 9.600 USD/FEU; Á – Bắc Âu (FBX11) giảm 3%, mức tuần trước 3.260 USD/FEU; Á – Địa Trung Hải (FBX13) giảm 2%, mức tuần trước 3.555 USD/FEU, đã trở lại mức trước cao điểm.
[FACT] Drewry, qua Seatrade Maritime ngày 09/10: Shanghai – Rotterdam giảm 2% còn 3.337 USD/FEU; Shanghai – Genoa chỉ giảm 6 USD sau khi tuần trước giảm hơn 430 USD/FEU. Cước tuyến Á – Âu đã giảm 13 tuần liên tiếp. Drewry ghi nhận 6 chuyến bị hủy cho tuần tới so với 5 chuyến trong tuần hiện tại. Các hãng dự định tăng cước FAK từ nửa sau tháng 10 để chặn đà giảm, nhưng Drewry không chắc các mức tăng này giữ được.
[FACT] Xeneta: cước spot châu Âu giảm 2,5% đi Bắc Âu và 5,9% đi Địa Trung Hải trong tuần. So với mốc 01/07, Địa Trung Hải giảm 43% và Bắc Âu giảm 34%. Tuyến Thái Bình Dương ổn định hơn: Bờ Tây Mỹ tăng 1,1%, Bờ Đông Mỹ tăng 0,5%. Peter Sand của Xeneta nhận định nhu cầu đang hạ từ một mức rất cao nên cạnh tranh giành chỗ cũng giảm, các nhà giao nhận đang có điều khoản tốt hơn trong đàm phán hợp đồng dài hạn, và thị trường chưa chạm đáy.
[FACT] Khối lượng vẫn ở mức kỷ lục. Theo Container Trades Statistics, tháng 8/2026 lập kỷ lục thương mại container toàn cầu với 17,46 triệu TEU, vượt kỷ lục của tháng 7; tổng tám tháng đầu 2026 cao hơn cùng kỳ 2025 là 4,7%. Khối lượng tuyến Thái Bình Dương tăng 5% so với cùng kỳ, châu Phi hạ Sahara tăng 13%. CTS lưu ý số liệu của họ có độ trễ so với thị trường.
[PHÂN TÍCH] Nghịch lý của tuần là khối lượng kỷ lục đi kèm cước giảm 13 tuần liên tiếp trên tuyến Á – Âu. Lời giải nằm ở phía cung: việc quay lại Suez rút ngắn vòng tuyến 27 ngày, tức giải phóng một lượng lớn năng lực hiệu dụng mà không cần thêm một con tàu nào. Drewry gọi chính việc quay lại Suez nhanh hơn dự kiến là mối đe dọa lớn nhất với nỗ lực đỡ cước của các hãng. Hệ quả thực tế cho người mua dịch vụ: đây là cửa sổ thuận lợi để chốt hợp đồng dài hạn tuyến Á – Âu, trong khi tuyến xuyên Thái Bình Dương vẫn giữ sàn cao do tắc nghẽn cảng châu Á.
4.2 Tàu dầu
[FACT] Cước tàu dầu chuẩn tuyến vùng Vịnh – Đông Á vượt 1,4 triệu USD mỗi ngày (The Maritime Executive, 08/10). Lloyd’s List ghi nhận trong giai đoạn gần đây cước VLCC từng có phiên giảm mạnh nhất trong hơn năm năm, cho thấy biên độ biến động rất lớn.
[FACT] Giá tàu phản ánh cùng xu hướng. Theo dữ liệu Clarksons được Bloomberg dẫn, một tàu Aframax 10 tuổi, cùng cỡ với LR2, đang ở mức 72,5 triệu USD và một Suezmax 10 tuổi ở mức 110 triệu USD. Theo Veson Nautical, VLCC đóng mới khoảng 132 triệu USD trong khi VLCC bán lại khoảng 172 triệu USD, chênh lệch phản ánh nhu cầu nhận tàu sớm; giá trị tài sản ở mọi nhóm tuổi tăng tới 40% từ tháng 1 đến tháng 6/2026, nhóm 10 đến 15 tuổi tăng mạnh nhất và đang tiến gần mức của chu kỳ 2008.
[FACT] Các nhà kinh doanh hàng hóa và công ty năng lượng quốc gia đang mua tàu. Trafigura mua 7 tàu từ SFL Corp (xem Mục 7), PIF Energy công bố chương trình 2 tỷ USD mua tới 15 VLCC đã qua sử dụng, dự kiến hoàn tất trong 3 đến 4 tuần. gCaptain cũng ghi nhận các tàu siêu lớn đang dồn về Trung Đông để khai thác mức phí quá cảnh Hormuz cao, làm thắt thêm năng lực toàn cầu.
[PHÂN TÍCH] Mức cước trên 1,4 triệu USD mỗi ngày không phải tín hiệu nhu cầu mà là giá của rủi ro. Nó bao gồm phí bảo hiểm rủi ro chiến tranh, thưởng cho thuyền viên và phần bù cho khả năng tàu bị hư hại hoặc bị giữ. Với chủ tàu, bài toán không phải có nên khai thác mức cước này hay không, mà là liệu hợp đồng thuê tàu có phân bổ đúng các chi phí rủi ro đó cho người thuê, và liệu người quản lý tàu có bảo đảm được thuyền viên đồng thuận sau khi được thông tin đầy đủ hay không.
4.3 Hàng rời khô
[FACT] Baltic Dry Index ở 2.973 điểm ngày 08/10, giảm 0,7% trong ngày và là mức thấp nhất kể từ cuối tháng 8 sau bốn phiên giảm liên tiếp. So với một tháng trước, chỉ số giảm 17,87%; so với cùng kỳ năm trước, tăng 54,6%. Phân khúc Capesize giảm 1,9% xuống mức thấp nhất kể từ 20/08, trong khi Panamax tăng 1,1% và Supramax tăng 0,4%.
[FACT] Tuần đến 02/10, theo tổng hợp Baltic Exchange: BCI 182 5TC đóng cửa thứ Sáu ở 45.731 USD, giảm 2.796 USD so với mức mở cửa thứ Hai nhưng tăng 296 USD trong phiên thứ Sáu. Tuyến C3 ở 37,65 điểm, giảm từ 40,659, tương đương thu nhập khoảng 41.814 USD cho chuyến vòng Brazil hoặc Tây Phi đi Trung Quốc. Tuyến C5 ở 14,425 và tăng trong tuần.
[PHÂN TÍCH] Diễn biến phân kỳ giữa Capesize giảm và Panamax, Supramax tăng là hình thái quen thuộc khi nhu cầu quặng sắt và than yếu đi trong khi hàng rời nhỏ, ngũ cốc và hàng bao kiện vẫn vững. Mức giảm 17,87% trong một tháng là đáng kể, nhưng so sánh với cùng kỳ năm trước vẫn cho thấy thị trường ở vị thế cao hơn rõ rệt.
4.4 Nhiên liệu và vận tải hàng không, phần bổ trợ
[FACT] Theo Freightos, giá nhiên liệu hàng hải gần như không đổi trong vài tuần qua; khối lượng dầu thô cao hơn cần thêm thời gian để kéo giá sản phẩm tinh chế xuống. Cước hàng không giảm mạnh: Trung Quốc – Bắc Mỹ giảm 18%, mức tuần trước khoảng 5,60 USD/kg; Trung Quốc – Bắc Âu giảm 7%, mức tuần trước 3,83 USD/kg; Bắc Âu – Bắc Mỹ tăng 1%. Nhu cầu hàng không đang được dẫn dắt bởi cấu kiện trung tâm dữ liệu, trong khi khối lượng thương mại điện tử suy giảm ở một số thị trường lớn.
5. Cảng biển và logistics
[FACT] Theo báo cáo Edge tháng 10 của C.H. Robinson, công bố ngày 05/10, khoảng 12% năng lực đội tàu container toàn cầu đang bị hấp thụ bởi tắc nghẽn cảng, mức cao nhất trong bốn năm. Các khu vực chịu ảnh hưởng nặng nhất là Đông Á, Bắc Âu và tiểu lục địa Ấn Độ. Tuần Vàng tại Trung Quốc từ 01 đến 07/10 làm giảm năng lực xuyên Thái Bình Dương, và các chuyến hủy theo kế hoạch dự kiến tiếp tục giảm năng lực tuyến Á – Bắc Mỹ đến khoảng giữa tháng 10. Tuyến Ấn Độ – Bắc Mỹ bị hạn chế do thiếu chỗ và do kết nối qua Colombo bị gián đoạn. Báo cáo cũng nêu bão, hiện tượng tàu dồn cục, tình hình Trung Đông và hạn chế ở kênh Panama là các nguyên nhân làm giảm độ tin cậy lịch trình.
[FACT] Sea-Intelligence, qua WorldCargo News ngày 06/10, cho biết độ tin cậy lịch trình container toàn cầu đã xuống dưới 50%, lần đầu tiên kể từ đại dịch. Nguyên nhân chính là tắc nghẽn tại các cảng châu Á do mùa bão vừa qua, và mức giảm thể hiện rõ nhất ở các tuyến backhaul. Sea-Intelligence cho rằng tình trạng này khó được giải quyết hoàn toàn trước cao điểm hàng hóa dịp Tết Nguyên đán vào tháng 02/2027, và tắc nghẽn có thể kéo dài tới giữa 2027.
[FACT] Theo Freightos, các vụ gián đoạn do thời tiết kéo dài gần ba tháng đã tạo ra lượng hàng ùn tại các cảng lớn của Trung Quốc, và điều này có thể giữ sàn cước tuyến xuyên Thái Bình Dương ở mức cao. Tại Bắc Âu, tắc nghẽn tại một số cảng trung chuyển tiếp diễn, liên quan tới mực nước thấp trên sông Rhine.
[FACT] Khối lượng nhập khẩu container Mỹ bắt đầu hạ nhiệt. Theo Global Port Tracker của NRF phối hợp Hackett Associates, công bố ngày 08/10: tháng 8/2026 các cảng container lớn của Mỹ đạt 2,3 triệu TEU, giảm 0,7% so với cùng kỳ nhưng tăng 0,4% so với tháng 7 và là tháng đông nhất của năm 2026. Dự báo tháng 9 là 2,28 triệu TEU, tăng 8,2% so với cùng kỳ, điều chỉnh xuống từ mức dự báo 2,31 triệu một tháng trước; tháng 10 là 2,25 triệu TEU, tăng 8,5%; tháng 11 là 2,0 triệu TEU. Cả năm 2026 dự báo 25,8 triệu TEU, tăng 1,4% so với 25,4 triệu TEU của 2025. Sang năm, tháng 1/2027 dự báo 2,07 triệu TEU, giảm 1,9%, và tháng 2/2027 là 1,92 triệu TEU, tăng 1%. Jonathan Gold của NRF nhận định ngành có lẽ đã qua giai đoạn cao điểm nhất của năm và phần lớn hàng cho mùa lễ đã về. Ben Hackett lưu ý các chỉ số niềm tin tiêu dùng đã trượt xuống mức thấp nhiều năm trong khi chi tiêu vẫn mạnh.
[FACT] Ở cấp cảng: Savannah lập kỷ lục tháng 9 với 504.015 TEU, tăng 3,7% so với cùng kỳ; Los Angeles có giai đoạn ba tháng đông nhất trong lịch sử cảng, từ tháng 6 đến tháng 8.
[FACT] Các diễn biến cảng khác trong tuần: thương mại tăng gây tắc nghẽn và chậm trễ tại các cảng Tây Phi (The Loadstar); các cảng tiểu lục địa Ấn Độ đang hưởng lợi từ xáo trộn địa chính trị (gCaptain); Nam Phi phê duyệt phương án lập cơ quan quản lý cảng độc lập; AD Ports Group hoàn tất mua lại một nhà khai thác bến tại Brazil ngày 05/10; Galveston phê duyệt hợp đồng thuê đất cho một dự án LNG có cả sản xuất và cung ứng nhiên liệu (08/10); PTP khai trương bến chuỗi lạnh 39 triệu USD tại cảng Cádiz; một bến ở Montevideo ký thỏa thuận lao động 5 năm; một kế hoạch nạo vét luồng cảng ở North Carolina bị tạm dừng vì lo ngại hóa chất.
[PHÂN TÍCH] Hai con số của tuần này nên được đọc cùng nhau: 12% năng lực bị giam và độ tin cậy lịch trình dưới 50%. Với doanh nghiệp xuất nhập khẩu, hệ quả thực tế không phải là giá cước, vốn đang giảm, mà là độ lệch thời gian giao hàng. Khi dưới một nửa số chuyến cập cảng đúng lịch, mức tồn kho an toàn và thời gian đệm trong kế hoạch mua hàng phải được nâng lên, kể cả khi cước đang rẻ. Dự báo của Sea-Intelligence về việc tình trạng kéo dài tới cao điểm Tết Nguyên đán tháng 02/2027 cho thấy đây không phải biến động ngắn hạn.
6. Quy định và tuân thủ
6.1 Khung Net-Zero của IMO: phiên quyết định đang tới gần
[FACT] Bối cảnh. Tháng 10/2025, phiên bất thường lần thứ hai của Ủy ban Bảo vệ Môi trường Biển (MEPC/ES.2) kết thúc với quyết định hoãn một năm việc bỏ phiếu thông qua Khung Net-Zero (NZF), dưới áp lực chính trị từ các bên phản đối. Tại MEPC 84 (tháng 4/2026), không có quyết định nào về thiết kế NZF được đưa ra và cũng không được kỳ vọng; thay vào đó hai phiên liên kỳ bổ sung được nhất trí để tiếp tục đàm phán, và không có mốc thời gian nào được đặt ra cho việc phê duyệt hay thông qua. Theo Global Maritime Forum, phiên bất thường dự kiến họp lại vào mùa thu 2026 với kỳ vọng bỏ phiếu thông qua diễn ra khi đó.
[FACT] Nội dung nếu được thông qua. NZF sẽ trở thành Chương 5 mới của MARPOL Phụ lục VI, vốn có 111 bên tham gia chiếm khoảng 97% tổng tấn trọng tải đội tàu thế giới. Khung này áp dụng một mức giá carbon 100 USD mỗi tấn CO2 tương đương từ năm 2028 tại các quốc gia thành viên IMO, theo cơ chế hai bậc trong đó tàu không đạt mục tiêu khó có thể mua đơn vị bù rẻ hơn, còn tàu không đạt mục tiêu dễ phải chịu mức đắt hơn. Kịch bản tốt nhất theo Global Maritime Forum là thông qua trong 2026, có hiệu lực 2028 và áp dụng thực tế từ 2029; kịch bản xấu nhất là bế tắc kéo dài khiến ngành không có sự chắc chắn pháp lý trong nhiều năm.
[FACT] Tín hiệu trong tuần. Ngày 08/10, Malta cảnh báo rằng tiến trình khử carbon vận tải biển không được làm tổn hại tính cạnh tranh của ngành. Phát biểu được đưa ra trong khuôn khổ Malta Maritime Summit, sự kiện kỷ niệm 10 năm. Chi tiết đầy đủ của phát biểu không truy cập được trong phiên làm việc này.
[PHÂN TÍCH] Với chủ tàu và người quản lý tàu, điều cần theo dõi không phải là NZF có được thông qua hay không mà là thời điểm. Nếu khung được thông qua trong mùa thu 2026, hiệu lực 2028 và áp dụng 2029 là mốc hợp lý để lập kế hoạch, nghĩa là mọi quyết định đặt tàu mới hoặc retrofit từ nay có thể giả định một mức chi phí carbon cơ sở 100 USD mỗi tấn CO2 tương đương. Nếu tiếp tục hoãn, các quy định khu vực như EU ETS và FuelEU Maritime sẽ là khung chi phối trên thực tế, và chủ tàu chạy tuyến châu Âu sẽ chịu bất lợi so với các đối thủ không chạy tuyến này. Bản tin sẽ cập nhật ngay khi phiên bất thường có kết quả.
6.2 Các kết quả quy định khác từ MEPC 84, có hiệu lực trong 2027 và 2028
[FACT] Theo tổng hợp của DNV: các sửa đổi Công ước Quản lý nước dằn (BWM) đã được phê duyệt với yêu cầu kiểm tra và bảo dưỡng chặt hơn, sẽ được thông qua tại MEPC 85 vào tháng 11/2026 và dự kiến có hiệu lực vào mùa xuân 2028; các sửa đổi Bộ luật BWMS cũng nhắm mốc MEPC 85. Khu vực Đông Bắc Đại Tây Dương được chỉ định là Khu vực Kiểm soát Phát thải cho SOx, PM và NOx, hiệu lực từ 01/09/2027, với giới hạn lưu huỳnh 0,10% áp dụng sau đó 12 tháng. Quy tắc chứng nhận NOx cho động cơ chạy nhiên liệu không carbon như ammonia, và cho nhiều chế độ vận hành động cơ, được phê duyệt và áp dụng với động cơ chứng nhận từ 01/01/2028. Giai đoạn hai của việc rà soát SEEMP và CII đã bắt đầu, dự kiến hoàn thành năm 2028; đề xuất thay đổi thước đo CII cho tàu khách du lịch không được chấp thuận. Hướng dẫn EEDI được sửa đổi cho động cơ hai nhiên liệu và cách tính công suất theo MCR. Từ 2027, hệ số carbon của nhiên liệu sinh học trong hệ thống thu thập dữ liệu DCS được tính theo trọng số khối lượng. Tàu chở dầu thô sẽ phải có van áp suất chân không với áp suất mở tối thiểu 0,20 bar, chờ phê duyệt tại MEPC 85.
6.3 Mỹ: đề xuất bỏ sáu yêu cầu huấn luyện thuyền viên
[FACT] Tuần duyên Mỹ công bố trên Công báo Liên bang ngày 01/10/2026 một thông báo dự thảo quy định mang tên Clarification of Certain Mariner Training Requirements, hồ sơ USCG-2025-0392, đề xuất loại bỏ sáu yêu cầu huấn luyện: huấn luyện kỹ năng lãnh đạo và quản lý cho thuyền trưởng tàu dưới 500 GT tuyến gần bờ; huấn luyện quản lý nguồn lực buồng lái cho một số OICNW; yêu cầu năng lực lãnh đạo và làm việc nhóm cho một số OICNW; huấn luyện Thuật ngữ máy và Vận hành trên tàu cho OICEW và DDE; huấn luyện Hệ thống máy tính và bảo dưỡng cho thợ điện kỹ thuật ETR; và huấn luyện Hệ thống điện cao áp cho ETR. Các chức danh liên quan nằm trong hệ thống chứng chỉ theo Công ước STCW, áp dụng với tàu có máy chính từ 750 kW trở lên đối với nhóm máy.
[FACT] Lý do Tuần duyên đưa ra là các yêu cầu này vượt chuẩn quốc tế STCW và không bắt buộc theo luật Mỹ, đồng thời không cần thiết cho việc vận hành an toàn nhóm tàu được bao phủ. Với tàu nhỏ, đội buồng lái thường chỉ có một thuyền viên có chứng chỉ vừa làm OICNW, vừa lái, vừa canh gác, nên huấn luyện làm việc nhóm ít mang lại lợi ích an toàn. Các yêu cầu vẫn giữ nguyên với tàu từ 500 GT trở lên và với tuyến biển. Tuần duyên ước tính khoảng 825 thuyền viên mỗi năm được hưởng lợi, với khoảng 42,8 triệu USD tiết kiệm chiết khấu trong 10 năm, tương đương khoảng 6,1 triệu USD mỗi năm, chủ yếu từ học phí, chi phí đi lại và thời gian học tránh được. Hạn góp ý là 30/12/2026. gCaptain không ghi nhận ý kiến phản đối nào trong bài viết ngày 05/10.
[PHÂN TÍCH] Đề xuất này đi theo hướng ngược với xu thế chung của ngành về yếu tố con người, nơi quản lý nguồn lực buồng lái và năng lực lãnh đạo thường được xem là lớp phòng vệ chống lại sai sót vận hành. Nếu được thông qua, nó chỉ áp dụng cho chứng chỉ Mỹ và không ảnh hưởng tới nghĩa vụ STCW của thuyền viên các quốc gia khác, nhưng nó tạo chênh lệch tiêu chuẩn giữa các nguồn cung thuyền viên mà người quản lý tàu cần lưu ý khi tuyển dụng và khi đánh giá nhà cung cấp huấn luyện.
6.4 An ninh mạng và sàng lọc đầu tư nước ngoài
[FACT] Ngày 09/10, Seatrade Maritime cho biết các cảng Mỹ cảnh báo về thủ tục rườm rà khi quy định báo cáo sự cố mạng CIRCIA bước vào giai đoạn rà soát cuối. Lãnh đạo ngành đề nghị có một cổng báo cáo sự cố duy nhất và hệ thống cảnh báo nguy cơ từ liên bang tốt hơn. Nội dung chi tiết của quy định nằm sau tường phí và không truy cập được trong phiên này.
[FACT] Ngày 07/10, Bộ Kinh tế Đức chặn thương vụ COSCO mua 80% cổ phần công ty giao nhận và logistics Konrad Zippel, doanh nghiệp Đức thành lập năm 1876. Bộ dẫn lý do an ninh và rủi ro cho chuỗi cung ứng Đức cùng châu Âu, nói rằng thương vụ sẽ làm sâu thêm sự phụ thuộc vào kiểm soát của Trung Quốc và làm yếu khả năng chống chịu của chuỗi cung ứng, đồng thời lưu ý Zippel cung cấp hỗ trợ logistics cho NATO và Quân đội Đức. Cơ quan Chống độc quyền Liên bang trước đó đã thông qua thương vụ về mặt cạnh tranh, nhưng cơ quan này không xét các vấn đề đầu tư nước ngoài rộng hơn.
[FACT] Ủy ban Hàng hải Liên bang Mỹ (FMC) ban hành lệnh Show Cause đối với COSCO, được The Maritime Executive đưa tin ngày 06/10. FMC cho rằng COSCO không thanh toán khoản bồi thường 24.328,80 USD cộng lãi cho bên khiếu nại Agribusiness Holdings trong hơn bảy tháng, tức 223 ngày, phát sinh từ các hóa đơn lưu bãi và lưu container năm 2025 mà FMC xác định COSCO đã không phát hành đúng quy định. Mức phạt theo lạm phát là 14.988 USD mỗi ngày, mỗi ngày là một vi phạm riêng; nếu bị xác định là cố ý và có nhận thức, mức phạt là 74.943 USD mỗi ngày. Tổng mức phơi nhiễm tiềm năng khoảng 3,345 đến 16,725 triệu USD. Khoản bồi thường đáo hạn ngày 20/01/2026; COSCO phải trình văn bản giải trình trước ngày 01/12 và quyết định cuối cùng của Ủy ban phải có trước 30/04/2027, có thể gia hạn.
[FACT] Mỹ và Anh tiếp tục mở rộng trừng phạt với Iran và Nga: Mỹ bổ sung 22 tàu dầu liên quan đội tàu bóng tối Iran cùng các cá nhân và doanh nghiệp liên quan; Anh bổ sung 12 tàu mà nước này cho là thuộc đội tàu bóng tối Nga, trong bối cảnh lưu lượng Bắc Cực của Nga tăng.
[PHÂN TÍCH] Lệnh Show Cause của FMC đáng chú ý không vì số tiền gốc, chỉ hơn 24.000 USD, mà vì cách tính phạt theo ngày có thể biến một tranh chấp hóa đơn nhỏ thành mức phơi nhiễm hàng triệu USD. Đối với bên giao nhận và chủ hàng tại Việt Nam có tranh chấp lưu bãi và lưu container với hãng tàu trên tuyến Mỹ, đây là tiền lệ cho thấy FMC sẵn sàng theo đến cùng, kể cả với khoản bồi thường nhỏ, khi hãng tàu phớt lờ quyết định.
7. Đóng tàu và xu hướng đội tàu
[FACT] Khối lượng đặt hàng. Theo New-Ships, tuần 40/2026 từ 28/09 đến 04/10 ghi nhận 147 đơn đặt đóng mới thuộc 9 phân khúc với tổng 3.467.600 dwt. Container dẫn đầu về số lượng với 72 đơn, tàu dầu 29 đơn tương đương 2.087.600 dwt, hàng rời 10 đơn tương đương 924.000 dwt, hàng tổng hợp 6 đơn tương đương 360.000 dwt, còn lại 30 đơn thuộc các nhóm offshore, RoRo, tàu chở gas và tàu dịch vụ. Hợp đồng tiêu biểu được nêu tên: Scorpio Tankers đặt 2 tàu dầu 300.000 dwt tại Hengli Heavy Industries Đại Liên, giao tháng 9/2028; Union Maritime đặt 2 tàu hàng rời 211.000 dwt tại Wuhu Shipyard, giao tháng 1/2029; Great Eastern Shipping đặt 1 tàu dầu 157.000 dwt tại Samsung Heavy Industries xưởng Geoje, giao tháng 1/2029.
[FACT] Chu kỳ VLCC. Theo Veson Nautical, nửa đầu 2026 có 183 đơn đặt đóng mới VLCC so với 18 đơn cùng kỳ 2025, mức cao nhất của một nửa năm trong lịch sử gần đây. Tỷ lệ orderbook trên đội tàu hiện khoảng 33%, so với khoảng 12% một năm trước. Các động lực được nêu gồm niềm tin của chủ tàu và nhà đầu tư, giá tài sản tăng, nguồn cung tàu thắt lại, người thuê sẵn sàng nhận tàu giao sau, Mỹ nổi lên thành đầu mối xuất khẩu dầu thô lớn làm tăng nhu cầu tấn-hải lý, căng thẳng ở eo Hormuz, và đội tàu bị trừng phạt tiếp tục mở rộng tạo ràng buộc nguồn cung.
[PHÂN TÍCH] Veson xác định chính khối lượng orderbook này là yếu tố bất lợi lớn nhất cho cước tàu dầu, vì lượng tàu mới vào khai thác trong các năm tới sẽ đè lên mức cước. Với chủ tàu Việt Nam đang cân nhắc đầu tư tàu dầu, bài toán là thời điểm: mua tàu đã qua sử dụng ở mặt bằng giá hiện tại, cao hơn tới 40% so với tháng 1, có nghĩa là chấp nhận mua ở gần đỉnh chu kỳ, trong khi tỷ lệ orderbook 33% báo trước áp lực cước từ khoảng 2028. Phương án thuê tàu định hạn ngắn hoặc thuê chuyến giữ được tính linh hoạt tốt hơn trong môi trường này.
[FACT] Giao dịch tàu và đội tàu. Trafigura mua 7 tàu dầu từ SFL Corp ngày 07/10, gồm 4 tàu sản phẩm LR2 đóng năm 2014 và 2015 cùng 3 tàu Suezmax đóng năm 2019, giao rải trong sáu tháng tới; giá không được công bố nhưng SFL ghi nhận lãi sổ sách tổng hợp 175 triệu USD. Trafigura cũng vừa đưa pháp nhân tàu siêu lớn Volare Shipping lên sàn chứng khoán Oslo. Top Ships của ông Pistiolis đặt thêm 4 tàu MR tại Guangzhou Shipyard International. Golar chọn một tàu LNG đóng năm 2013 mua từ NYK cho dự án chuyển đổi FLNG thứ tư. NOCC, được JP Morgan hậu thuẫn, mở rộng chương trình đóng tàu chở xe tại Trung Quốc. NYK mở rộng hoạt động điện gió ngoài khơi với một tàu SOV đóng mới. Tamba và Fairfield thành lập liên doanh vận tải biển Nhật Bản theo tỷ lệ 50:50.
[FACT] Đóng tàu quốc phòng và năng lực xưởng. Anduril công bố đầu tư 3,7 tỷ USD xây xưởng đóng tàu tại Maryland sản xuất cấu kiện tàu ngầm lớp Virginia, trong khuôn khổ cam kết 6,6 tỷ USD cùng Hải quân Mỹ, công bố ngày 07/10. MARAD, TOTE và Hanwha Philly chốt thỏa thuận đóng các tàu theo dõi tên lửa cho Cơ quan Phòng thủ Tên lửa. Văn phòng Kiểm toán Chính phủ Mỹ cho biết việc hiện đại hóa các xưởng tàu của Hải quân Mỹ sẽ tốn 200 tỷ USD và hoàn thành vào năm 2080. HD Hyundai mở rộng hoạt động lò phản ứng hạt nhân module nhỏ với một trung tâm trình diễn, và Kawasaki Heavy Industries giới thiệu robot leo được dùng trong xưởng tàu.
[FACT] Tuyến Bắc Cực. Trung Quốc hoàn tất mùa đầu tiên của dịch vụ container định kỳ hàng tuần đi châu Âu qua Tuyến đường biển phương Bắc (07/10); tàu container của dịch vụ này quay về châu Á qua kênh Suez (Seatrade, 05/10). Một phân tích công bố ngày 05/10 cho biết lưu lượng tàu dầu và tàu LNG thuộc đội tàu bóng tối trên Tuyến đường biển phương Bắc tăng mạnh trong mùa hè vừa qua, kéo theo lo ngại về an toàn ở Bắc Cực. Một tàu sản phẩm 22 tuổi bị EU trừng phạt đang thực hiện chuyến đi Bắc Cực muộn bất thường (07/10), và một nhà quản lý tàu Hàn Quốc nổi lên như lực lượng mới trong vận tải LNG Bắc Cực với bốn tàu (06/10).
8. Khử carbon và nhiên liệu thay thế
[FACT] Nhật Bản chạy thử tàu dầu ven biển dùng hydro. Theo The Maritime Executive ngày 01/10, chuyến chạy trình diễn diễn ra ngày 25/09/2026 với tàu Kikou Maru (IMO 1015595), tàu dầu ven biển 4.800 dwt dài khoảng 105 m, hạ thủy ngày 14/02/2025 và giao tháng 10/2025 cho Uyeno TransTec. Hệ thống gồm một động cơ bốn kỳ cao tốc đốt hydro đặt trong container trên boong để phát điện, hai động cơ điện dẫn hai trục, cùng máy phát hybrid và pin lithium-ion để làm phẳng tải và tối ưu tiêu thụ. Thử nghiệm trên bệ thử tháng 10/2024 đạt công suất định mức khoảng 500 kW. Chuyến đi kéo dài khoảng hai giờ trên quãng khoảng 20 hải lý trong vịnh Osaka. Nippon Foundation tài trợ dự án, Fukuoka Shipbuilding đóng tàu tại xưởng Nagasaki, Yanmar Power Solutions thiết kế động cơ và ClassNK cấp Phê duyệt về Nguyên tắc. Nippon Foundation ước tính chuyến đi giảm khoảng 1,2 tấn CO2 so với nhiên liệu hóa thạch thông thường. Dự án cũng xây dựng chương trình huấn luyện vận hành và sổ tay cho tàu dùng hydro, phục vụ mục tiêu trung hòa carbon cho vận tải biển nội địa Nhật Bản vào năm 2050.
[FACT] Maersk thử bioethanol tại Mỹ. Maersk hoàn tất lần cung ứng ethanol đầu tiên tại Mỹ cho một tàu container viễn dương, theo hình thức chuyển từ tàu sang tàu, công bố ngày 28/09/2026. Đây là bước mở rộng từ các tàu feeder sang tàu viễn dương trong danh mục nhiên liệu ethanol 100% của hãng.
[FACT] BIMCO và vấn đề chia sẻ chi phí retrofit. BIMCO đã thông qua một phụ lục hợp đồng nhằm hỗ trợ đầu tư vào các dự án retrofit, theo The Maritime Executive trong tuần. Chi tiết điều khoản và cơ chế phân bổ chi phí giữa chủ tàu và người thuê không truy cập được trong phiên làm việc này do lỗi nguồn; bản tin sẽ bổ sung ở kỳ sau.
[FACT] Thu giữ carbon ngoài khơi. Ngày 09/10, liên doanh CCUS của Eni hoàn tất lắp đặt nền tảng thu giữ và lưu trữ carbon ngoài khơi chuyên dụng đầu tiên trên thế giới, tại Liverpool Bay.
[FACT] Khai thác khoáng sản biển sâu. Một nghiên cứu cho thấy khai thác khoáng sản biển sâu có thể là hoạt động không sinh lời. Các nhà hoạt động tại New Zealand đã lên một tàu nghiên cứu để phản đối hoạt động khai thác biển sâu. New Zealand đồng thời đầu tư 20 triệu USD vào các dự án khí ngoài khơi mới.
[PHÂN TÍCH] Chuyến chạy thử của Kikou Maru có giá trị kỹ thuật rõ ràng nhưng cần đặt đúng tỷ lệ: 500 kW, 20 hải lý và 1,2 tấn CO2 tiết giảm là quy mô của một tàu ven biển, không phải tàu viễn dương. Giá trị thực của dự án nằm ở phần ít được chú ý hơn, là bộ sổ tay vận hành và chương trình huấn luyện cho tàu dùng hydro, vì đó là thứ thiếu nhất hiện nay khi quy định bắt đầu đòi hỏi nhiên liệu không carbon. Cùng hướng đó, bước đi của Maersk với ethanol là lựa chọn nhiên liệu tận dụng được hạ tầng sẵn có, đối lập với các phương án đòi hỏi tàu và bến chuyên dụng.
9. Kết quả kinh doanh và tin doanh nghiệp đáng chú ý
[FACT] Zim nâng mạnh dự báo trong khi thương vụ bán bế tắc. Theo Seatrade Maritime ngày 08/10, Zim nâng dự báo cả năm 2026 lên EBITDA điều chỉnh 2,7 đến 3 tỷ USD, từ mức 2 tỷ USD dự báo giữa năm, và EBIT 700 triệu đến 1,1 tỷ USD, tăng 72%; lợi nhuận dự kiến tăng 30%. Thương vụ bán Zim trị giá 4,2 tỷ USD cho Hapag-Lloyd cùng quỹ đầu tư Israel FIMI Opportunity Funds đang bị chặn: Bộ Tài chính Israel nói thương vụ không nên được phê duyệt theo cấu trúc hiện tại, dẫn lý do an ninh quốc gia và tính độc lập hàng hải; Cơ quan Quản lý Doanh nghiệp Nhà nước Israel đã dừng xử lý đơn liên quan cổ phần vàng của chính phủ, điều kiện cần cho giao dịch. Hapag-Lloyd và FIMI cũng được cho là đã bỏ qua hạn chót trình đề xuất sửa đổi, dù chưa rõ có đề xuất mới nào được gửi trước hạn 06/10 hay không. Alphaliner nhận định việc này đưa thương vụ về lại vạch số không. Một nhóm cổ đông Zim cho rằng thương vụ sửa đổi cần một cuộc họp cổ đông đầy đủ, không chỉ phê duyệt của hội đồng quản trị.
[FACT] HD Hyundai mua Goltens. HD Hyundai đồng ý mua Goltens Worldwide trong thương vụ sửa chữa tàu trị giá 247 triệu USD, công bố ngày 08 và 09/10, nhằm mở rộng hoạt động sửa chữa và dịch vụ sau bán.
[FACT] Bảo hiểm và sáp nhập. Thành viên của TT Club và UK P&I Club đã thông qua phương án sáp nhập. Seatrade Maritime ngày 06/10 đưa tin các nhà bảo hiểm hàng hải lo ngại về tuổi đội tàu tăng cùng các rủi ro mới; chi tiết số liệu không truy cập được trong phiên này.
[FACT] Các tin doanh nghiệp khác. PIF Energy, một nhà kinh doanh tư nhân có trụ sở tại Dallas, công bố chương trình 2 tỷ USD mua tới 15 VLCC đã qua sử dụng để chở dầu thô từ Iraq và các nhà sản xuất vùng Vịnh khác sang châu Á và châu Âu, dự kiến hoàn tất giai đoạn đầu trong ba đến bốn tuần (08/10). Rosatom đưa Delo vào nền tảng logistics đang mở rộng của mình. Chủ công ty Cido cam kết dùng 5 tàu để giải quyết khoản thuế 277 triệu USD tại Hàn Quốc. Seatrium nhận hợp đồng chuyển đổi FSRU đầu tiên cho Excelerate. Yinson Production huy động 1,458 tỷ USD trái phiếu có bảo đảm cho FPSO Agogo. Carnival Corp điều chuyển tàu giữa các thương hiệu Cunard, P&O và Holland America. Hyundai Glovis lắp hệ thống tự hành Avikus lên 10 tàu đóng mới. Bà Evgenia Daskalopoulou, người sáng lập công ty hàng rời Almi Marine, qua đời.
10. Ý nghĩa đối với các bên liên quan
| Bên liên quan | Điều quan trọng nhất trong tuần | Hành động nên xem xét |
|---|---|---|
| Chủ tàu và người quản lý tàu | Tuần tồi tệ nhất về tấn công tàu tại Hormuz kể từ đầu xung đột, với ít nhất 12 vụ trong 28/09 – 05/10, và vụ Acers cho thấy vùng nguy hiểm đã mở rộng vào trung tâm vịnh. Cước vùng Vịnh – Đông Á vượt 1,4 triệu USD mỗi ngày. Tin tặc truy cập hệ thống động lực một tàu VLCC. Tỷ lệ orderbook VLCC trên đội tàu lên 33%. | Rà soát điều khoản vùng rủi ro chiến tranh (CONWARTIME, VOYWAR) và cơ chế chuyển chi phí bảo hiểm bổ sung cùng thưởng thuyền viên sang người thuê, trước khi nhận chuyến mới trong vịnh. Tính thời gian phơi nhiễm theo toàn bộ hành trình trong vịnh, kể cả thời gian neo và làm hàng, không chỉ vài giờ qua eo. Kiểm tra lại cách ly mạng giữa hệ thống IT và hệ thống OT buồng máy, quy trình dự phòng khi mất điều khiển, và nghĩa vụ thông báo trước khi vào cảng Mỹ. Với quyết định đầu tư, lưu ý giá tàu đã tăng tới 40% từ tháng 1 trong khi orderbook báo trước áp lực cước từ khoảng 2028. Với tuyến Biển Đen, kiểm tra hiệu lực điều khoản trục vớt và di dời xác tàu. |
| Thuyền viên | 12 thuyền viên bị thương trên tàu On Peace; có thương vong trên tàu Acers; nổ súng vào tàu CUL Klang ở Biển Đỏ. Thưởng lớn đang được trả cho thuyền viên chạy qua Hormuz. Tuần duyên Mỹ đề xuất bỏ sáu yêu cầu huấn luyện, trong đó có quản lý nguồn lực buồng lái cho một số chức danh. Vấn đề cơ xương khớp là nguyên nhân hồi hương phổ biến. | Trước khi ký hợp đồng cho tuyến vùng Vịnh, yêu cầu thông tin rõ về vùng hoạt động, quyền từ chối vào vùng rủi ro chiến tranh theo thỏa ước lao động, mức bù lương vùng nguy hiểm và phạm vi bảo hiểm tai nạn cùng tử vong. Tham gia đầy đủ diễn tập chống tấn công và quy trình ẩn trú trên tàu. Góp ý cho dự thảo của Tuần duyên Mỹ trước hạn 30/12/2026 nếu làm việc trên tàu mang chứng chỉ Mỹ. Báo cáo sớm các triệu chứng cơ xương khớp thay vì chịu đựng tới mức phải hồi hương. |
| Doanh nghiệp xuất nhập khẩu và logistics | Cước Á – Âu giảm 13 tuần liên tiếp, Shanghai – Rotterdam còn 3.337 USD/FEU, cước đi Địa Trung Hải giảm 43% so với 01/07. Nhưng độ tin cậy lịch trình toàn cầu dưới 50% và 12% năng lực đội tàu bị giam trong tắc nghẽn; các hãng dự định tăng cước FAK từ nửa sau tháng 10. | Đây là cửa sổ thuận lợi để đàm phán hợp đồng dài hạn tuyến Á – Âu, nơi vị thế thương lượng đang nghiêng về phía chủ hàng; tuyến xuyên Thái Bình Dương ít dư địa hơn vì tắc nghẽn châu Á giữ sàn cước. Đồng thời nâng tồn kho an toàn và thời gian đệm kế hoạch, vì rủi ro hiện nay là độ lệch thời gian giao hàng chứ không phải giá. Dự báo tắc nghẽn kéo dài tới cao điểm Tết Nguyên đán tháng 02/2027 nên được đưa vào kế hoạch mua hàng quý 4 và quý 1. Với hàng đi Mỹ, lưu ý tiền lệ FMC xử lý tranh chấp lưu bãi và lưu container, kể cả với khoản tiền nhỏ. |
| Cơ quan quản lý và hoạch định chính sách | Phiên bất thường của MEPC dự kiến họp lại mùa thu 2026 để bỏ phiếu Khung Net-Zero, với mức giá carbon 100 USD mỗi tấn CO2 tương đương từ 2028. MEPC 85 vào tháng 11/2026 sẽ thông qua sửa đổi Công ước BWM. ECA Đông Bắc Đại Tây Dương hiệu lực 01/09/2027. Đức chặn thương vụ COSCO vì lý do an ninh chuỗi cung ứng. | Chuẩn bị quan điểm đàm phán cho phiên bất thường và cho MEPC 85, đồng thời rà soát năng lực thực thi trong nước cho các mốc đã chắc: ECA Đông Bắc Đại Tây Dương từ 01/09/2027, chứng nhận NOx cho động cơ nhiên liệu không carbon từ 01/01/2028, sửa đổi BWM dự kiến hiệu lực mùa xuân 2028. Xem xét yêu cầu an ninh mạng cho hệ thống OT trên tàu và tại cảng, trong bối cảnh Mỹ đang hoàn thiện CIRCIA và đã áp dụng yêu cầu thông báo trước khi cập cảng với tàu bị nghi xâm nhập. Tham khảo cách tiếp cận sàng lọc đầu tư nước ngoài vào hạ tầng logistics mà Đức vừa áp dụng. |
11. Nguồn tham khảo
Địa chính trị, an ninh và tuyến hàng hải
- Attacks on Tankers in Hormuz Hit Highest of Any Week Since Start of Iran War, Sources Say — gCaptain / Reuters, 07/10/2026: https://gcaptain.com/attacks-on-tankers-in-hormuz-hit-highest-of-any-week-since-start-of-iran-war-sources-say/
- Hormuz Transits Fall to Lowest Level in Two Months as Attacks Increase — The Maritime Executive: https://maritime-executive.com/article/hormuz-transits-fall-to-lowest-level-in-two-months-as-attacks-increase
- Oil Prices and Tanker Rates Rise After Latest Iranian Attacks in Mideast — The Maritime Executive, 08/10/2026: https://maritime-executive.com/article/oil-prices-and-tanker-rates-rise-after-latest-iranian-attacks-in-mideast
- Tanker Attack Off Qatar Signals Wider Threat Beyond Hormuz — gCaptain, 08/10/2026: https://gcaptain.com/tanker-attack-off-qatar-signals-wider-threat-beyond-hormuz/
- Shots Fired at Chinese Containership in the Red Sea — The Maritime Executive, 07/10/2026: https://maritime-executive.com/article/shots-fired-at-chinese-containership-in-the-red-sea
- Red Sea Brief — Lloyd’s List Intelligence, 01/10/2026: https://www.lloydslistintelligence.com/resources/blog/red-sea-brief-1-october-2026
- Container Lines Return to Suez Despite $43 Per Slot Saving as Drewry Warns of Red Sea Risks — Breakbulk News: https://breakbulk.news/container-lines-return-to-suez-despite-43-per-slot-saving-as-drewry-warns-of-red-sea-risks
- Ships Take Long Way Around as Drought Snarls Panama Canal — gCaptain / Bloomberg, 07/10/2026: https://gcaptain.com/ships-take-long-way-around-as-drought-snarls-panama-canal/
- Trang chủ gCaptain, các tin Hormuz, trừng phạt, Bắc Cực, Savannah, Qatar LNG, Iraq và Saudi, truy cập 09/10/2026: https://gcaptain.com/
- Trang chủ The Maritime Executive, các tin Biển Đen, Guam, bão Isaias, Aramco và Nam Phi, truy cập 09/10/2026: https://maritime-executive.com/
An toàn hàng hải và tai nạn
- Large Bulker Abandoned After Attack Drifts Hundreds of Miles in Black Sea — The Maritime Executive: https://maritime-executive.com/article/large-bulker-abandoned-after-attack-drifts-hundreds-of-miles-in-black-sea
- Hackers Breached Propulsion System of US-Bound Oil Tanker — gCaptain / Bloomberg, 05/10/2026: https://gcaptain.com/hackers-breached-propulsion-system-of-us-bound-oil-tanker/
- SAMSA Investigation Underway Following Fatal Tug Umkhuseli Incident — SAMSA, 03/10/2026: https://blog.samsa.org.za/2026/10/03/samsa-investigation-underway-following-fatal-tug-umkhuseli-incident
- The hidden health issue sending seafarers home — Splash247, 08/10/2026: https://splash247.com/
Cước vận tải và thị trường
- Premier Alliance joins Red Sea return — Freightos, cập nhật 06/10/2026: https://freightos.com/freight-resources/premier-alliance-joins-red-sea-return-october-6-2026-update
- European box rates continue steep decline — Seatrade Maritime, 09/10/2026: https://seatrade-maritime.com/containers/european-box-rates-continue-steep-decline
- Baltic Dry Index — Trading Economics, dữ liệu ngày 08/10/2026: https://tradingeconomics.com/commodity/baltic
- Baltic Exchange Shipping Updates, Oct 2, 2026 — The Edge qua i3investor, 06/10/2026: https://klse.i3investor.com/web/blog/detail/ceomorningbrief/2026-10-06-story-h502458146-Baltic_Exchange_Shipping_Updates_Oct_2_2026
- VLCC Newbuilding Orders Surge Tenfold Toward Record-Breaking Year — Ocean Economist, cập nhật 08/10/2026: https://oceaneconomist.com/articles/vlcc-newbuilding-orders-record-year
- Trafigura Buys Seven Oil Tankers From SFL as Shipping Costs Rise — gCaptain / Bloomberg, 07/10/2026: https://gcaptain.com/trafigura-buys-seven-oil-tankers-from-sfl-as-shipping-costs-rise/
Cảng biển và logistics
- Port Congestion Ties Up 12% of Global Container Shipping Capacity — DredgeWire và gCaptain, dẫn C.H. Robinson Edge Report, 05/10/2026: https://dredgewire.com/port-congestion-ties-up-12-of-global-global-container-shipping-capacity/
- Sea-Intelligence: Asian port congestion could persist into mid-2027 — WorldCargo News, 06/10/2026: https://www.worldcargonews.com/news/2026/10/sea-intelligence-asian-port-congestion-could-persist-into-mid-2027/
- U.S. Container Imports Slow After Stronger-Than-Expected Summer — gCaptain, dẫn NRF Global Port Tracker, 08/10/2026: https://gcaptain.com/u-s-container-imports-slow-after-stronger-than-expected-summer/
- Growing trade driving congestion and delays at West African ports — The Loadstar: https://theloadstar.com/growing-trade-driving-congestion-and-delays-at-west-african-ports
- Port operational updates from around the world, 30/09 – 06/10/2026 — Kuehne+Nagel: https://mykn.kuehne-nagel.com/news/article/port-operational-updates-from-06-10-2026
Quy định và tuân thủ
- GMF: Where do IMO Net-Zero Framework negotiations stand today? — SAFETY4SEA, 21/04/2026: https://safety4sea.com/gmf-where-do-imo-net-zero-framework-negotiations-stand-today/
- IMO MEPC 84: Revisiting the net-zero framework — DNV, 2026: https://www.dnv.com/news/2026/imo-mepc-84-revisiting-the-net-zero-framework/
- IMO Net-Zero Framework — Wikipedia, tham chiếu mức giá carbon 100 USD mỗi tấn CO2e và lịch sử hoãn bỏ phiếu: https://en.wikipedia.org/wiki/IMO_Net-Zero_Framework
- Coast Guard Proposes Dropping Six Mariner Training Requirements — gCaptain, 05/10/2026: https://gcaptain.com/coast-guard-proposes-dropping-six-mariner-training-requirements/
- FMC Threatens COSCO with Large Civil Penalty for Delayed Payment — The Maritime Executive, 06/10/2026: https://maritime-executive.com/article/fmc-threatens-cosco-with-large-civil-penalty-for-delayed-payment
- Germany Blocks COSCO’s Acquisition of Domestic Freight Company — The Maritime Executive, 07/10/2026: https://maritime-executive.com/article/germany-blocks-cosco-s-acquisition-of-domestic-freight-company
- US ports warn of red tape as cyber rule nears finish line — Seatrade Maritime, 09/10/2026, tiêu đề và phần dẫn, nội dung đầy đủ sau tường phí: https://www.seatrade-maritime.com/
- Malta warns shipping decarbonisation must not undermine competitiveness — Seatrade Maritime, 08/10/2026, tiêu đề, trang bài không truy cập được: https://www.seatrade-maritime.com/
Đóng tàu, đội tàu và khử carbon
- Newbuilding Contracts, Week 40/2026 — New-Ships.com: https://www.new-ships.com/ns/news/6670
- Japan Conducts Demonstration Voyage of a Hydrogen-Fueled Tanker — The Maritime Executive, 01/10/2026: https://maritime-executive.com/article/japan-conducts-demonstration-voyage-of-a-hydrogen-fueled-tanker
- Maersk completes first U.S. ethanol bunkering of a deep-sea container vessel — Maersk, 28/09/2026: https://www.maersk.com/news/articles/2026/09/28/maersk-completes-first-us-ethanol-bunkering-of-a-deep-sea-container-vessel
- PIF Energy launches $2bn VLCC buying spree — Splash247, 08/10/2026: https://splash247.com/pif-energy-launches-2bn-vlcc-buying-spree
- BIMCO Adopts Addendum to Support Investments in Retrofit Projects — The Maritime Executive, chi tiết không truy cập được do lỗi nguồn: https://maritime-executive.com/article/bimco-adopts-addendum-to-support-investments-in-retrofit-projects
Tin doanh nghiệp
- Zim sale in balance as full-year forecasts soar — Seatrade Maritime, 08/10/2026: https://seatrade-maritime.com/containers/zim-sale-in-balance-as-full-year-forecasts-soar
- HD Hyundai snaps up Goltens in $247m ship repair deal, cùng các tin doanh nghiệp khác trong tuần — Splash247, 08 và 09/10/2026: https://splash247.com/
- Growing ship age and new risks worry marine insurers — Seatrade Maritime, 06/10/2026, tiêu đề, trang bài không truy cập được: https://www.seatrade-maritime.com/
Ghi chú về phương pháp: bản tin được tổng hợp từ tìm kiếm và truy xuất trực tiếp các nguồn nêu trên trong ngày 09/10/2026. Một số bài nằm sau tường phí hoặc trả về lỗi khi truy xuất; trong các trường hợp đó bản tin chỉ ghi lại thông tin xác nhận được từ tiêu đề hoặc phần dẫn và nêu rõ giới hạn. Các mục có số liệu khác nhau giữa hai nguồn đều được ghi lại cả hai.